

北京信用贷款哪家银行利率低点,2026年主流银行信贷产品整理
作者:钱云路经理 发布日期:2026-11-14 22:47:40 更新日期:2026-11-14 浏览次数:580
2026年北京信用贷款的利率底盘已经定下来了,11月贷款市场报价利率一年期3.0%,8月1日起《个人贷款业务明示综合融资成本规定》施行后,工、农、中、建四大行公示的个人消费类信用贷款年化利率上限都是6%,交行、邮储12%,多数股份制银行在12%到24%之间,也就是说北京信用贷款的成本天花板被监管钉死了,剩下的差别在于你能拿到上限以下的哪一档。很多北京借款人拿着宣传页上3.0%的最低利率去申请,批下来却是4.5%甚至更高,那么北京信用贷款哪家银行利率低点呢?下面北京贷款公司钱云路经理结合2026年各行公示和北京市场实际审批情况,为各位借款人朋友详细解答。
一、先看天花板,各类银行的利率上限已经公示
判断哪家银行利率低,第一步不是比谁家宣传数字低,而是看监管公示的上限落在哪一档,上限越低的银行,整体定价中枢就越低。
| 机构类型 | 代表银行 | 个人消费贷年化上限 |
|---|---|---|
| 国有大行第一档 | 工行、农行、中行、建行 | 6% |
| 国有大行第二档 | 交行、邮储银行 | 12% |
| 全国性股份制银行 | 招行、中信、兴业12%,平安18.5%,渤海24% | 12%至24% |
| 合作类互联网贷款 | 招行、中信、兴业等公示 | 24% |
这组数字来自2026年7月31日六大行官网公示和财经媒体报道,8月1日起执行。还要注意一点,公示的上限管的是正常履约情形下利息加分期费用、增信服务费折算的年化综合成本,逾期罚息不受这个上限约束,签字前看清明示表里违约情形那一栏。
二、北京主流信用贷款产品盘点
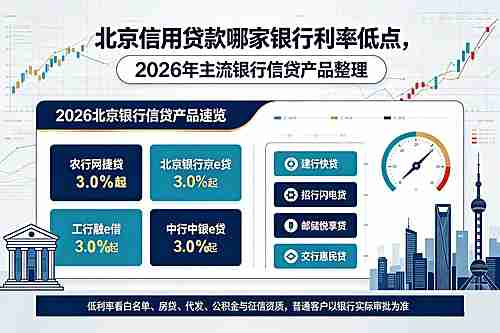
上限只是天花板,实际拿到的利率看产品定位和个人资质。北京市场常见的个人信用贷款产品整理如下,最低档参考值以各行公示和公开渠道整理为准。
| 银行 | 产品 | 最高额度 | 最低档参考 | 适合客群 |
|---|---|---|---|---|
| 农业银行 | 网捷贷 | 100万 | 3.0%起 | 农行房贷、公积金客户 |
| 工商银行 | 融e借 | 最高100万 | 3.0%起 | 代发、存量房贷客户 |
| 中国银行 | 中银e贷 | 30万 | 3.0%起 | 中行代发、公积金客户 |
| 建设银行 | 建行快贷 | 30万 | 3.0%起 | 建行房贷、资产客户 |
| 北京银行 | 京e贷 | 线上20万线下更高 | 3.0%起(含贴息) | 北京公积金、本地客户 |
| 招商银行 | 闪电贷 | 线上30万线下最高50万 | 3.0%起(券后) | 招行代发、理财客户 |
| 邮储银行 | 邮享贷 | 最高100万 | 3.0%起 | 工薪、公积金客群 |
工行北京网点的说法比较有代表性,消费贷最低利率3%、最长7年、最多100万,但能批到顶格额度和底价的客户很少,多数客户批在30万左右。各家额度怎么定、上班族和企业主的差别,可以看北京个人信用贷款最高能贷多少这篇。要说明的是,表里的最低档都是白名单客户价,普通资质批下来的利率普遍在3.6%到4.5%这个区间,最终以银行系统审批为准。
三、最低一档利率的触发条件
银行信用贷款是系统自动审批定价,客户经理调不了利率,能不能摸到底价看下面几条标签同时满足了几条。
权重最高的是本行存量关系,房贷正常还款满两年、工资代发、理财AUM达标贵宾,这三样占了大头。其次是公积金,连续足额缴存24个月以上、缴存基数高、当前正常在缴,没有断缴记录。征信底线上,近两年无逾期,近三个月贷款审批硬查询控制在3次以内,网贷和消费金融账户尽量结清,信用卡使用率压在50%以内。负债端名下别有其他大额消费贷和经营贷余额,尤其是企业主名下有经营贷的,多数银行的风控模型直接不给最低档。
四、试单顺序和常见误区
想拿低息,试单顺序比海投重要。先试自己有存量关系的银行,房贷、代发、公积金在哪家就先申请哪家,本行客户的通过率和利率都优于跨行进件。没有本行关系的纯公积金客户,依次试公积金模型成熟的国有大行。全部被拒再考虑消费金融公司产品,消金年化普遍7.2%起,成本明显高于银行,只当备选。
两个误区要避开。一是同时向多家银行提交申请比价,每提交一次就是一次贷款审批硬查询,短时间查询过多,后续所有银行都会判定你资金紧张,利率上浮甚至直接拒贷,正确做法是先看手机银行预授信页面展示的利率,页面价格不满意就不要点正式审批,这一点在北京信用贷款的审批里尤其敏感。关于各家银行综合实力怎么排,之前写过北京个人信用贷款到底哪家银行好,可以对照着看。二是把宣传最低价当成自己能拿到的价,3.0%那一档是贴息和优惠券叠出来的定向价,普通公积金客户大多批在3.6%到4.5%。
五、资金用途红线别踩
银行信用贷款在征信上标记为个人消费贷款,资金只能用于装修、购车、教育、医疗这些真实消费,流入买房、炒股、还贷都是违规,贷后核查会要求提供消费凭证。还有一层规划上的讲究,信用贷余额会计入负债,后续打算办北京房产抵押经营贷的话,不少银行要求先结清消费类信用贷款再进件,所以融资顺序上优先抵押经营贷、再申请消费信用贷更顺。
信用贷款利率低不低,一半看银行、一半看你自己是不是银行想要的那类客户。如果您正在北京办理银行信用贷款,想先估一下自己能落在哪一档利率,或者想看完整的参数明细,之前整理过32家主流银行个人消费信用贷款额度、利率和期限汇总,也可以直接找北京贷款公司钱云路经理做个资质评估再出手。希望对大家有所帮助,让您贷款变得更简单!
标签: 北京信用贷款 信用贷款 个人信用贷款 银行信用贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京信用贷款哪家银行利率低点,2026年主流银行信贷产品整理」的讨论与经验分享: