

北京刚买房背负大额房贷,还能办理信用贷周转吗?刚放款这几个月的门道
作者:钱云路经理 发布日期:2026-11-07 19:51:21 更新日期:2026-11-07 浏览次数:656
刚签完购房合同,房贷月供几千上万地背上了,手里装修钱还没着落,想再办一笔北京信用贷款周转,这样的处境在北京的借款人朋友里越来越常见。那么北京刚买房背负大额房贷,还能办理信用贷周转吗?刚放款这几个月又有哪些门道呢?下面北京贷款公司钱云路经理就结合2026年11月的最新政策与市场情况,为各位借款人朋友详细解答。
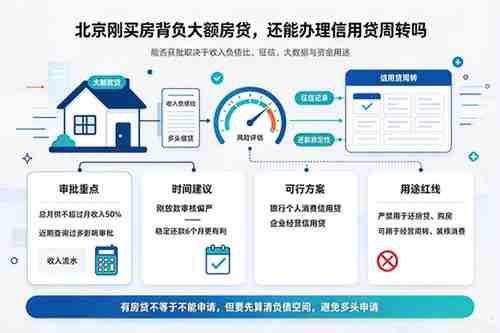
先把基调定下来,名下有房贷照样可以申请北京信用贷款,两者在法律上互不排斥。按照《个人贷款管理办法》,银行审批北京贷款看的是还款意愿、还款能力和贷款用途,房贷从没被列为禁止再贷的情形。这里还要帮各位借款人朋友分清一对概念,信用贷是纯信用产品,不看房产残值也不办抵押登记;拿房子剩余价值再做一次抵押的是房产二押,要去不动产登记中心办手续。中介把这两件事混着讲,多半是想把你往收费更高的方案上引,判断标准就看办不办抵押登记。
银行真正盯的,是下面这三笔账
房贷本身不拦人,真正决定批不批的,是房贷把你其他指标推到了哪一档。办理北京贷款之前,先对照下表给自己算一算。
| 判定维度 | 容易过批 | 需要谨慎 | 大概率被拒 |
|---|---|---|---|
| 收入负债比 | 30%以内 | 30%到50% | 超过50%多数银行直接拒 |
| 近3个月硬查询 | 3次以内 | 4到6次 | 超过6次降额或拒批 |
| 信用卡使用率 | 30%以内 | 30%到70% | 超过80%触发风控预警 |
| 网贷笔数 | 1笔以内 | 2到3笔 | 4笔以上按共债处理 |
| 房贷还款时长 | 满1年且零逾期 | 满6个月 | 刚放款不足3个月 |
放到北京贷款市场里举个直观的例子,月入3万、房贷月供1.2万的借款人朋友,负债比约40%,还留有申请空间;月入1.5万、房贷月供1万的,负债比已经到67%,再去申请北京贷款基本是白耗一次查询。这里钱云路经理要提醒一句,按时还的房贷在银行眼里恰恰是履约能力的背书,有房贷的客户比征信白户更好批,办理北京贷款时真正的拦路虎从来都是月供占收入的比重。
刚放款这几个月,为什么反而最难
同样是背房贷,刚放款的借款人朋友要同时面对三件事叠加。第一,房贷还款记录还是空的,银行针对按揭客户的北京信用贷款产品普遍要求还款满6个月甚至满1年才可进件,一期都没还完根本用不上。第二,房贷把申请北京贷款的负债率一次性推高,购房前的旧负债哪怕不多,加上新房贷也可能触线。第三,首付掏空了现金流,银行流水里收入还在、可支配结余却很薄,还款能力评估会打折扣。还有一层容易被忽略,申请北京贷款时,新版征信下夫妻共同借款双方的负债都会被纳入测算,可贷空间比单身购房者更紧。
四条走得通的路,按这个顺序排
钱云路经理先把四条路的要点整理成一张表,各位借款人朋友按自己的节奏对号入座。
| 路径 | 核心要求 | 成本参考 | 适合谁 |
|---|---|---|---|
| 公积金信用贷 | 缴存基数高、连续缴存,基本不看房贷 | 年化3%到4.5% | 优质单位客群 |
| 房贷行专属信用贷 | 本行按揭还款满6个月到1年 | 年化3%到5% | 追求低利率的按揭客户 |
| 装修分期 | 购房合同加装修合同,受托支付 | 费率折年化约3%到5% | 真实装修需求 |
| 代发社保线上贷 | 代发工资或社保连续缴纳 | 年化3%出头起 | 金额不大的短期周转 |
第一条是公积金信用贷,也是钱云路经理最建议刚买房人群先看的方向。这类产品依托公积金缴存记录审批,与有没有房贷关系不大,缴存基数高、连续缴存时间长的借款人朋友,即便刚买完房去申请北京贷款通过率也相对友好,北京地区国企、事业单位、上市公司客群可选产品也多,具体怎么办可以看这篇公积金信用贷款怎么办理公积金信用贷款怎么办理。第二条是房贷所在行的客户专属产品,放款行掌握你最完整的还款记录,通常对自家按揭客户申请北京贷款有审批倾斜,利率也更优,但要等还款满6个月到1年再动。第三条是装修分期,刚买房天然匹配装修场景,费率低、额度按平米授信,需要提供购房合同和装修合同,资金受托支付给装修公司,房子办了抵押还能不能做装修贷,这篇房子办了抵押贷款还能申请装修贷吗房子办了抵押贷款还能申请装修贷吗讲过边界。第四条是代发工资和社保类线上产品,招商银行闪电贷、工商银行融e借这类产品深度服务自家代发和房贷客户,2026年优质客群年化可以做到3%出头,叠加国家财政贴息政策(贴息期到2026年12月31日)实际成本还能再降一档,审批快,适合金额不大的短期周转。至于负债已经偏高的借款人朋友,与其反复硬申,不如研究房产二抵,对负债率的容忍度明显更高,有房贷还能不能申请信用贷的更多情形,这篇有房贷还能申请信用贷款吗现在有房贷还能申请信用贷款吗现在也做过梳理。
2026年的北京,给刚购房者留了两条新利好
第一条藏在公积金新政里。北京市住建委等部门印发的《关于进一步优化调整本市房地产政策的通知》(京建发〔2026〕400号)自2026年8月8日起施行,购买首套住房,1人为公积金缴存人的最高贷款额度提到120万元,夫妻双方均为缴存人的提到240万元,叠加绿色建筑、多子女等上浮后最高可达180万元和340万元。公积金额度抬升,等于缴存记录在北京贷款审批里的含金量更高,这对刚买房人群申请北京贷款里的公积金信用贷是间接利好。第二条更实用,新政支持凭具备专业承包资质企业开具的装修装饰增值税发票提取公积金,按发票金额的50%计算、每套最高25万元,同一套住房10年内可办一次。如果买房后确实要装修,先把这笔零成本的钱提出来,比再借一笔划算得多,剩下的缺口再考虑装修分期。
用途的红线,比额度更要紧
刚买房的借款人朋友最容易想歪的地方就在这里,信用贷的钱不能用来还房贷、付首付,也不能流入楼市股市,这是监管对北京贷款资金明令禁止的挪用情形。2026年银行普遍上线了穿透式贷后监测,大额异常转账会被系统自动标记,一旦查实,银行有权要求提前结清这笔北京贷款,还会在征信上留下记录。顺带澄清一个高频疑问,正常办理北京信用贷款不会导致房贷被抽贷,两份合同各自独立,银行不会因为你在别处新增信用贷就动你的按揭,真正出问题的是资金违规流向。另外常被问到的0账单操作,也就是账单日前提前还款压低征信上的已用额度,属于合规范围内的优化,可以降低风控预警的概率。至于找中介,能自己办的优先自己办,放款前收保证金、材料费的直接排除,承诺包过和内部通道的直接排除,教你伪造流水和虚构用途的直接绕开,那已经涉嫌骗取贷款。动手之前先从北京贷款主页的产品攻略里做足功课,比轻信任何话术都踏实。
结尾还是要提醒各位借款人朋友,申请北京贷款之前先把总负债率算清楚,房贷月供加上其他负债月供超过家庭月收入50%就先缓一缓,把信用卡使用率降下来、把小额网贷结清注销,等房贷记录养满6个月再去办北京贷款,节奏放稳比抢时间更重要。刚买房这几年本就是家庭现金流最紧的阶段,周转可以,量力而行,别让一笔新贷款变成压垮月供的最后一块砖。
希望对大家有所帮助,让您贷款变得更简单!
标签: 北京贷款 北京信用贷款 信用贷款 个人信用贷款 公积金信用贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京刚买房背负大额房贷,还能办理信用贷周转吗?刚放款这几个月的门道」的讨论与经验分享: