

北京房产抵押经营贷和新房按揭哪个利率低?算完这三笔账再定
作者:钱云路经理 发布日期:2026-11-07 21:53:37 更新日期:2026-11-07 浏览次数:565
最近接到的咨询里,有个问题出现的频率很高,手里看中一套新房,算下来按揭利率三出头,转头又听说朋友办的北京房产抵押贷款利率才二点几,于是琢磨着能不能绕开按揭、用抵押经营贷把钱省下来。这个想法听起来很精明,实际上把两笔性质完全不同的钱混在了一起算。那么房产抵押经营贷和新房按揭哪个利率低呢?下面北京贷款公司钱云路经理就结合2026年11月北京市场的最新行情,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
先说结果,名义利率经营贷更低
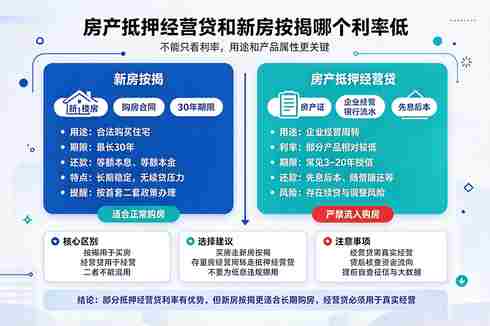
直接回答,单看名义利率,抵押经营贷款确实比新房按揭低,这也是这两年北京房产抵押贷款咨询量明显上涨的原因。北京首套商业房贷目前主流执行年化3.05%,而房产抵押经营贷款优质客户能到2.3%上下,主流区间在2.2%到3.0%之间,两者相差0.5到0.8个百分点。同样借100万,一年利息差出五六千元。
但这个答案只成立了一半。利率数字只是起点,两款产品的期限结构、还款方式、资金用途完全不同,直接拿经营贷替代按揭,不只是不划算的问题,这已经踩到了违规的线。下面把数字和边界一层层摆开。
利率数字摆出来,基准先看LPR
先看基准。北京房产抵押贷款和新房按揭的定价都锚定贷款市场报价利率。中国人民银行授权全国银行间同以拆借中心公布的最新一期报价是2026年10月20日发布的,1年期LPR为3.0%,5年期以上LPR为3.5%。新房按揭挂钩5年期以上LPR,北京首套商业房贷按LPR减45个基点执行,主流就是3.05%。抵押经营贷款多挂钩1年期LPR,再由各银行按借款人资质加减点。
| 产品 | 2026年11月北京参考年化 | 期限与还款 |
|---|---|---|
| 新房按揭(首套商贷) | 约3.05%(5年期以上LPR减45BP) | 最长30年,等额本息或等额本金 |
| 公积金贷款(首套) | 5年以上2.6%,5年以下2.1% | 最长30年,额度有上限 |
| 抵押经营贷款(优质客户) | 约2.3%上下 | 借款1至5年、授信最长10至20年,先息后本为主 |
| 抵押经营贷款(普通资质) | 2.5%至3.0% | 同上,成数与定价随资质浮动 |
这张表里有两个容易被宣传带偏的地方。一是把经营贷的最低价当普遍价,2.3%那一档是留给房产位置好、企业流水纳税都漂亮的客户的,普通资质批下来多在2.5%以上。二是忽略了公积金,如果购房人缴存公积金且额度够用,2.6%的公积金贷款合规又稳定,比硬凑经营贷省心得多。
贴息之后,一部分按揭的实际成本会反超
这是2026年10月以来,比较两类产品成本时多出来的一层新变量,也和北京房产抵押贷款的咨询热度直接相关。财政部、中国人民银行、金融监管总局联合印发的财金〔2026〕95号通知明确,自2026年10月1日起,对使用新发放商业性个人住房贷款购买首套住房的居民家庭实施财政贴息,按贷款本金给予年化1个百分点、期限不超过5年的贴息支持,按月收息时自动扣除,免申即享。贴息期内,符合条件的首套按揭实际承担的成本约等于名义利率减1个百分点,3.05%的贷款相当于按2%出头付息,比多数经营贷还低。
不过把条件看全就知道,北京的借款人朋友多数够不到这项政策。享受贴息要同时满足三个条件,首套住房、建筑面积不超过120平方米、所购住房价格不超过150万元。在北京,150万元总价的房子基本只在远郊板块的小户型里找,主城区几乎没有这个价位的普通住宅。央媒解读也提到,这笔贴息更侧重全国范围内收入相对不高的刚需家庭,一线城市核心区受益有限。另外单户可享受贴息的贷款规模上限为100万元,政策实施期限暂定一年,公积金贷款和保障性住房购房已有各自的支持政策,不叠加享受。
所以这条变化要分开说,符合条件的家庭,首套按揭贴息期内实际成本可能低于经营贷,别只盯利差;不符合条件的,按揭还是3.05%,经营贷的利率优势依旧存在,但用途红线一步不能让。
月供轻和真便宜是两回事
北京房产抵押贷款的宣传里,最打动人的一句是月供压力小,这句话得拆开看。先息后本之所以月供低,是因为本金一分没还,到期一次性归还或者续贷接着转。
举一个可以直接对号的例子。同样贷500万,走30年期3.05%的按揭,等额本息每月还款约2.1万元,总利息约260万元,本金每月都在摊还。走10年期2.35%的经营贷先息后本,每月只付利息约9792元,看着轻了一半多,但第10年到期时要一次性归还500万元本金,或者依赖续贷把盘子接住。续贷能不能批,要看届时的房产评估价、企业经营状况和征信情况,房价下行时评估价缩水,银行可能降额续贷,经营波动时可能续不上,那笔本金就得自己想办法。
同样的道理反过来看,如果借款人朋友每月预算固定在1.8万元上下,经营贷先息后本能支撑700万元左右的贷款余额,按揭只能支撑380万元上下。这不是经营贷让杠杆更便宜了,是它把还本的压力推到了后面。现金流平滑和真实成本,是两本账。
用途红线,这两笔钱不能互换
利率差背后,北京房产抵押贷款和按揭真正的分界在用途上。新房按揭的资金用途就是购房,款直接进入监管账户,天然合规。抵押经营贷款的资金只能用于企业采购、发工资、付租金、买设备这些经营周转,严禁流入楼市、股市,严禁用来付首付或者偿还房贷。
用经营贷凑新房首付,或者把按揭置换成经营贷图省利息,都属于资金挪用。银行的贷后核查会追踪资金流向,多手转账、绕道回流到购房相关账户,同样会被识别出来。一旦查实,银行有权要求提前一次性结清贷款,征信留下记录,具体哪些情形会触发收贷,站内这篇银行抵押房产贷款什么情况下会抽贷逐条写过。省下一年几千元的利差,赌上的是几百万贷款被提前收回的风险,这笔账不用细算也知道划不来。
提前还款和续贷,两笔隐藏的账
算北京房产抵押贷款的真实成本,除了月供和用途,还有两处容易被略过。一是提前还款,按揭贷款满一定期限后多数银行不再收违约金,经营贷提前还款的规则各家差异更大,签合同前要把这一条读清楚,站内这篇北京房产抵押贷款提前还款有违约金吗整理过主流银行的处理方式。
二是续贷与过桥。经营贷授信到期需要重新审核,一旦续贷方案不满意要转走或者结清,中间的过桥资金按天计费,加上评估、公证这些杂费,都会摊进真实融资成本里。按揭30年锁一个期限,中途不折腾就没有这些环节。比价的时候,把这两块加上再看利差,差距就没有宣传页上那么大了。
怎么选,按真实用途走
怎么选,回到北京房产抵押贷款和按揭各自的定位上。打算买房的,走新房按揭或者公积金组合贷,这是唯一合规的路,符合贴息条件的家庭记得确认银行在按月扣息时自动抵扣了贴息。手里有存量房产、名下有真实经营的企业主,资金确实用于生意周转的,抵押经营贷款的利率和还款方式优势才成立,而且要注意经营贷和消费贷的边界,这块在北京全款房抵押消费贷和经营贷哪个更划算那篇里已经拆过,两篇对照着看更清楚。
最不建议的一条路,是为了零点几个百分点的利差,把购房需求包装成经营需求。监管对经营贷流入楼市的穿透核查一年比一年严,中介承诺的包装方案,最后承担后果的是借款人自己。自己梳理不清的,也可以让一站式北京贷款公司把两类产品的综合成本放在一起算一遍。拿房产信息和真实用途先做一轮银行预审,把成数、利率、期限一次问清,比对着广告里的最低价做决定稳妥得多。北京房产抵押贷款各银行的利率与贴息执行口径会动态调整,最终以经办行审批结果和合同约定为准,希望对大家有所帮助,让您贷款变得更简单!
标签: 北京房产抵押贷款 房产贷款 银行房产抵押贷款 抵押经营贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京房产抵押经营贷和新房按揭哪个利率低?算完这三笔账再定」的讨论与经验分享: