

北京全款房抵押消费贷和经营贷哪个更划算?先看期限这一项
作者:钱云路经理 发布日期:2026-11-07 21:40:42 更新日期:2026-11-07 浏览次数:592
手上一套全款房,红本在手没有按揭,想从银行拿一笔钱出来,摆在北京房主面前的北京房产抵押贷款通常有两条路,一条是抵押消费贷款,一条是抵押经营贷款。全款房是银行最喜欢的抵押物,能做一押,成数和利率都给得比按揭房二次抵押好。可是真到选的时候,多数人只盯着利率那一栏看,看完还是拿不定主意。那么北京全款房抵押消费贷和经营贷哪个更划算呢?下面北京贷款公司钱云路经理就结合2026年北京市场行情和现行监管规定,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
先说结果,三个问题定方向
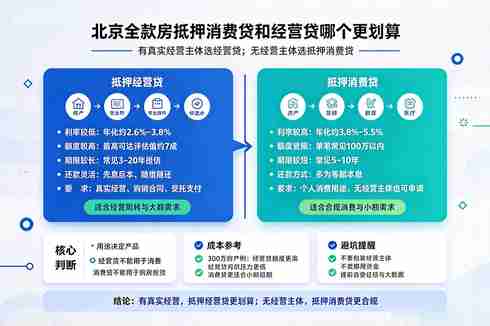
直接回答,有真实经营主体、资金用于经营周转、需求超过100万,办抵押经营贷款更划算;没有公司、资金用于装修教育等个人消费、需求在100万以内,办抵押消费贷款更合适。这两句话覆盖了九成的情况。
拿不准自己属于哪一类的,按顺序问自己三个问题。第一,这笔钱用来干什么,用途决定产品,产品不能反着选。第二,名下有没有真实经营的公司或个体户,注意是真实经营,有实际业务、有场地、有流水。第三,要多少钱、用多久。三个问题的答案摆在一起,方向就出来了。
如果三个问题答完还是纠结,先别急着进件。北京房产抵押贷款这两类产品在期限、额度、利率、放款方式上的差距,比多数人想象的大,下面一项一项拆开算。
期限这一项,法规口径和市场宣传差了一半
这一项六成以上的借款人朋友没有算对,因为它藏在产品宣传页的角落里,却直接决定北京房产抵押贷款的月供结构。
对比北京房产抵押贷款的期限,先看现行《个人贷款管理办法》,这是国家金融监督管理总局2024年第3号令,2024年7月1日起施行,第八条写得清楚,用于个人消费的贷款期限不得超过五年,用于生产经营的贷款期限一般不超过五年,经营现金流回收周期较长的最长不超过十年。也就是说,从监管口径看,抵押消费贷款的期限上限就是五年,抵押经营贷款最长可以做到十年。
但市场上不少产品页还在写消费贷最长10年,这是历史产品的存量口径。实际签合同的时候,批下来是5年还是10年,要看合同正文的借款期限条款。这一项没核对清楚,月供测算就全错了。同样借100万、年化按3.8%和2.7%分别测算,差别如下。
| 测算口径 | 抵押消费贷款 | 抵押经营贷款 |
|---|---|---|
| 借款期限 | 监管上限5年,个别存量产品更长 | 一般5年内,现金流长的可到10年 |
| 100万等额本息5年月供 | 年化3.8%,约18418元 | 年化2.7%,约17878元 |
| 100万先息后本月供 | 产品少,多数不做 | 年化2.7%,约2250元 |
| 还款方式 | 以等额本息为主 | 先息后本、随借随还为主 |
这张表里差距最大的其实不是月供,是还款方式,这也是北京房产抵押贷款两类产品在使用体验上差别最大的一项。经营贷款主流是先息后本,每月只还利息,本金到期再还,中间资金回笼了还能随借随还,用一天算一天利息。消费贷款多数只有等额本息,从第一个月就开始还本金,同样100万,每月现金流出接近经营贷的八倍。做生意的资金讲究周转效率,这就是为什么经营者宁可材料麻烦也要走经营贷。
具体某一类北京房产抵押贷款能批几年,建议把拿房产证抵押消费贷款年限是多少这篇和手上的合同条款对照着看,心里就有数了。
额度这一项,100万是北京消费贷的实际天花板
额度这一项是北京房产抵押贷款里差距最直观的。同样一套评估价500万的北京住宅,走抵押经营贷款,按评估价七成算能批350万左右,资质好的可以更高。走抵押消费贷款,北京多数银行的额度上限就是100万,个别银行能给到200万,再往上基本没有产品承接。
这里要说清一个容易混淆的点,消费贷额度压在100万,这是北京市场的通行做法,属于银行自行设定的风控口径,监管文件里并没有一条写着消费贷最多100万。也正因为是银行自己划的线,不同银行之间有差异,评估价高、收入好的借款人朋友可以多问几家。想知道自己的房子能贷几成,可以看这篇关于北京房抵贷额度怎么算的拆解,里面有按评估价分档的测算方法。
所以需求金额是第一道筛选。低于100万的消费用途,消费贷够用,没必要为省利息去折腾经营资质。超过100万,消费贷直接排除,剩下的变量只是有没有经营主体。
利率这一项,低出来的1个点从哪来
2026年北京房产抵押贷款市场的参考区间,抵押经营贷款年化大约在2.2%到3.6%之间,国有大行优质客户能到2.3%上下;抵押消费贷款年化大约在3.1%到5%之间。取中间值算,利差在1个百分点左右,100万一年差出8000元到1万元利息。
这个利差有政策背景。经营贷款对接的是普惠小微定向扶持,银行拿到了低成本的政策性资金,才有空间把定价压到2字头。消费贷款按个人消费定价,没有这层红利。另外从2026年8月1日起,按照金融监管总局金规〔2026〕2号的要求,贷款签约时要向借款人明示综合融资成本,把担保费、评估费这些费用折算进综合年化利率一起看。有些产品表面利率低,加上各项费用之后和隔壁家拉不开差距,签约前把综合年化那一栏看清楚再比价。
顺带提醒,利率是银行风控系统根据资质自动测算的,宣传的最低价只有资质最好的客户能拿到。凡是在放款前就承诺能办到最低利率的,都要多留个心眼。
放款方式,30万和50万两条线
这一项同样有法规原文。《个人贷款管理办法》第三十六条规定了可以采用借款人自主支付的情形,其中两条和借款人朋友直接相关,一是借款人无法事先确定具体交易对象且单次提款金额不超过三十万元,二是贷款资金用于生产经营且单次提款金额不超过五十万元。翻译成大白话,单次提款金额在这两条线以内,钱可以先到自己账户再安排用途;超过这条线,原则上走受托支付,银行按合同约定把资金直接付给交易对象。
对应到北京房产抵押贷款的两类产品,两个口径整理成一张表,签字前照着对一遍就清楚了。
| 情形 | 支付方式 | 需要准备的凭证 |
|---|---|---|
| 消费用途,单次提款30万以内 | 可自主支付,先到自己账户 | 装修合同、购车合同等用途凭证 |
| 经营用途,单次提款50万以内 | 可自主支付,先到自己账户 | 经营凭证,留存备查 |
| 消费用途,单次提款超30万 | 受托支付,按约定付给服务商 | 装修合同、报价单、发票 |
| 经营用途,单次提款超50万 | 受托支付,付给供应商对公账户 | 购销合同、发票、物流单据 |
关于资金流向的红线,两类贷款是一样的,都不能流入楼市、股市,不能拿去归还其他贷款。经营贷的资金回流到股东个人账户,同样会触发预警。一旦被认定挪用,银行有权要求提前结清、下调风险分类,征信上也会留下记录,具体什么情况会走到抽贷那一步,站内这篇银行抵押房产贷款什么情况下会抽贷写得很细。
全款房的三个优势,有按揭就不成立
回到全款房这个前提,它在北京房产抵押贷款业务里比按揭房多出三样东西。
第一,能做一押。一押的成数、利率都优于二次抵押,二次抵押要扣掉未结清的按揭余额,可贷空间按剩余价值算,利率也高一截。第二,没有过桥环节。按揭房想转成经营贷,得先筹一笔过桥资金把按揭结清再重新抵押,过桥费按天算,是一笔实打实的隐性成本。第三,房本在手,办理周期短,从评估、面签到抵押登记放款,全款房流程顺畅得多。
所以如果房子还有按揭没结清,对比这两类产品之前先想清楚自己只能办二抵,还是值得花过桥成本转成一抵,两条路的成本结构完全不同。
三类人的走法,和一个最贵的坑
第一类,名下有真实经营的公司或个体户,钱也确实用于经营。这类直接走抵押经营贷款,利率低、额度高、先息后本,账最好算。
第二类,没有公司,资金用于装修、教育、购车等消费,金额在100万以内。走抵押消费贷款,材料简单、放款快,虽然利率高一截,但不用维护经营主体,贷后核查也省心。
第三类,没有公司,但需求超过100万。这是最难受的一种情况,消费贷额度不够,经营贷用途又不匹配。可行的做法是把需求拆开,真实的消费部分走消费贷,确实存在的经营需求单独立项走经营贷,千万别混着用。拿不准怎么拆的借款人朋友,可以先让一站式北京贷款公司按房产情况和资金用途做个整体规划再动。
最后说那个最贵的坑,为了低利率专门注册一家空壳公司去办经营贷。注册加代理记账加地址维护,一年几千元的固定开销先放上,执照从注册到多数银行认可的满半年到一年还得等,等办下来,省下的利息扣掉这些成本所剩无几。更麻烦的是贷后,银行核查经营场地、对公流水、购销合同,空壳公司经不起查,查实无真实经营就是抽贷加征信记录,2026年北京对经营贷资金流向的穿透核查只会更严。为了省1个点的利息,赔上一套房子的处置风险,这笔账怎么算都不划算。
全款房在手,北京房产抵押贷款的选择权其实在借款人自己手里,把用途、资质、金额这三个问题答清楚,产品方向自然就定了。北京房产抵押贷款各银行的具体利率、额度和期限会动态调整,最终以经办行审批结果和合同约定为准,希望对大家有所帮助,让您贷款变得更简单!
标签: 北京房产抵押贷款 房产抵押贷款 经营贷款 个人消费贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京全款房抵押消费贷和经营贷哪个更划算?先看期限这一项」的讨论与经验分享: