

没有房产抵押,北京企业信用贷款有什么产品?五大类按数据对号入座
作者:钱云路经理 发布日期:2026-11-07 20:29:17 更新日期:2026-11-07 浏览次数:530
在北京开公司做生意的老板,手里握着订单、纳税和开票记录,名下却没有一套能抵押的房产,急用周转资金时最容易心里没底。其实2026年的北京企业贷款市场对轻资产企业相当友好,银税贷年化最低能做到3%出头,普通中小微企业单家能批100万到300万,带专精特新标签的甚至能摸到千万级。那么没有房产抵押,北京企业信用贷款有什么产品呢?下面北京贷款公司钱云路经理就围绕北京企业贷款、北京企业信用贷款、企业信用贷款,为各位企业主朋友详细解答。
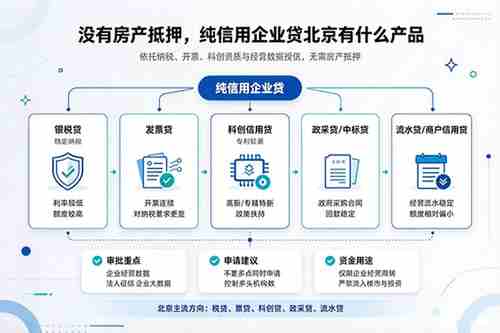
一张表看懂北京纯信用企业贷的五大类
先给企业主朋友一个总的判断,银行敢不放抵押,靠的从来都是企业的经营数据。纳税、开票、收款流水、资质标签、政府采购合同,手里哪类数据最硬,就走对应的北京企业贷款产品线,选错赛道即使基本面不错也容易被拒。钱云路经理把五大类整理如下,各位企业主朋友直接对号入座。
| 产品类别 | 授信依据 | 额度参考 | 利率参考 | 适合谁 |
|---|---|---|---|---|
| 银税贷 | 纳税数据 | 30万到300万,部分可到500万 | 年化3%到4.5% | 成立满2年、纳税A/B/M级 |
| 发票贷 | 开票数据 | 约为年开票额的10%到20% | 年化3.5%到4.5% | 开票多、纳税少 |
| 流水贷/商户贷 | 收款流水 | 月均流水的3到5倍,单家常约100万 | 年化4%到5% | 个体户、餐饮零售 |
| 科创/专精特新贷 | 资质标签 | 最高1000万到3000万 | 年化2%到3.5% | 高新、专精特新企业 |
| 政采贷/订单贷 | 政采合同 | 最高500万到1000万 | 普惠利率 | 政府项目供应商 |
银税贷是大多数中小微企业的第一站
银税贷走的是银税互动机制,是北京企业贷款里各家的标配,银行依法获取企业的纳税和开票数据,系统自动测算额度,纯信用放款,也是北京企业贷款里利率最低、覆盖面最广的一档。以建行云税贷为例,单户最高300万,北京地区支持补充发票数据提额到500万,年化多在3.8%到4.5%区间,额度按近两年年均纳税额乘以放大倍数核定,A级纳税企业倍数明显高于B级和M级,近12个月实缴税额一般要满2万元。中行银税贷年化上限4.35%,农行纳税e贷公开利率在3.0%到4.25%,但对企业在其他银行的授信机构数有明确限制,通常不超2家、信贷余额不超500万,交行线上税融通则把授信期限放到最长2年,适合需要中期资金规划的贸易类企业。小微企业纳税信用贷款的办理条件,钱云路经理在小微企业纳税信用贷款办理条件有哪些这篇里拆得更细,申请前建议先对照自查。
开票多纳税少、只有收款流水,各有一条补位路
如果企业享受税收优惠或者进项抵扣多,开票大而纳税小,北京企业贷款里的发票贷就是现成的通道,额度按年开票额的10%到20%核定,年开票500万大致能批50万到100万,年化3.5%到4.5%,多为线上审批。要注意的是银行很看开票的连续性,断票超过3个月或者年底突击开票,系统都会直接降权。
既没有规范纳税也少有开票的个体户和小商户,在北京企业贷款产品里可以走流水贷和商户贷,银行依据对公账户或者收单流水核定额度,约为月均流水的3到5倍,单家银行上限通常在100万左右,年化4%到5%。这里有个很多企业主朋友踩过的坑,微信和支付宝的私账流水在银行眼里基本无效,想走这条路,先把经营回款归集到对公账户或者法人银行卡里,养出至少6个月的稳定记录再申请。
带专精特新或信用领跑标签,额度能翻几倍
这是无抵押融资里天花板最高的一档。企业只要持有专精特新、高新技术这类资质,就能在北京企业贷款里走银行的独立产品线和审批通道,工行科创贷纯信用最高可到3000万,北京农商银行专精特新信用贷最高1000万、年化2.7%到3.5%且可享政府贴息,北京银行领航e贷也是本地科创企业常用的一款。没有专精特新称号但入选了北京市信用领跑名单的企业,同样有专属通道,交行信用领跑贷最高3000万,中行版最高1000万,全线上审批。中小微及专精特新企业贷款的整体介绍,可以看钱云路经理写的中小微及专精特新企业贷款介绍这篇。给政府项目做配套的供应商则优先看政采贷,凭中标合同融资,农行、招行、兴业在北京都有产品,最高500万到1000万,下游付款方越强,额度越好谈。
这几道关不管办哪家都绕不开
第一道是成立年限,北京企业贷款多数产品要求满2年,满1年只是部分产品的底线。第二道是纳税评级,A和B级最顺畅,C级和D级绝大多数银行直接不收,M级要看各家态度。第三道是法人征信,银行会穿透到法定代表人和实际控制人,底线是无当前逾期、近2年无连三累六,近3个月贷款审批类查询控制在6次以内,机构数越干净越好,具体尺度可以参考企业信用贷款对法人征信有什么要求这篇。第四道是资金用途,2026年监管对经营贷资金流向核查很严,只能用于采购、备货、发工资这类真实经营周转,流入楼市、股市或者理财,一旦查实银行有权提前收贷。申请节奏上,一次锁定两三家匹配度最高的银行就够了,反复点手机银行测额留下的都是硬查询,点多了反而把后面的路堵死。
2026年办北京企业贷款,两个新变化要心里有数
一个是《个人贷款业务明示综合融资成本规定》,2026年8月1日起施行,银行必须把贷款年化利率、担保费等综合融资成本一次性明示,明示之外不得再收任何息费。企业主朋友比价时,让客户经理把综合年化成本、还款方式、提前还款条款放在一张表里看,只比名义利率容易吃亏。
另一个是财政部等五部门2026年1月发布的中小微企业贷款贴息政策,中央财政按贷款本金给予年化1.5个百分点的贴息,单户上限5000万。但要说清楚的是,这份贴息覆盖的是重点产业链的固定资产贷款,税贷、票贷、流水贷这类纯信用流动资金贷款目前并不在范围内,办理北京企业贷款时听到拿贴息当卖家的说辞,先问清楚适不适用于自己的这笔钱。本站之前也写过流动资金贷款纳入贴息范围的新动态,政策迭代很快,以财政部和经办行最新公示为准。
最后提醒各位企业主朋友,没有房产抵押,绝不等于办不了北京企业贷款,真正决定额度和利率的,是企业纳税是否连续、开票是否稳定、征信是否干净。与其多头乱申把查询记录点花,不如先盘清自己手里哪类数据最硬,再挑对应的产品线集中申请,数据还没养起来的,先花几个月把纳税、对公流水和法人征信做扎实。希望对大家有所帮助,让您贷款变得更简单!
标签: 北京贷款 北京企业贷款 企业信用贷款 小微企业贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「没有房产抵押,北京企业信用贷款有什么产品?五大类按数据对号入座」的讨论与经验分享: