

北京科技创新企业贷款有什么优惠?三层叠加后实际利率这样算
作者:钱云路经理 发布日期:2026-11-07 21:25:28 更新日期:2026-11-07 浏览次数:533
凭借专精特新、高新技术企业这些资质,北京企业贷款的融资成本在 2026 年被政策拉到了历史低位,2026 年 9 月 29 日央行把科技创新和技术改造再贷款额度从 1.2 万亿元提到 1.4 万亿元,支持比例从 60% 提高到 100%,银行手里的低成本资金越来越足。那么,北京科技创新企业贷款有什么优惠?下面北京贷款公司钱云路经理就结合 2026 年现行政策,为各位借款人朋友详细解答。
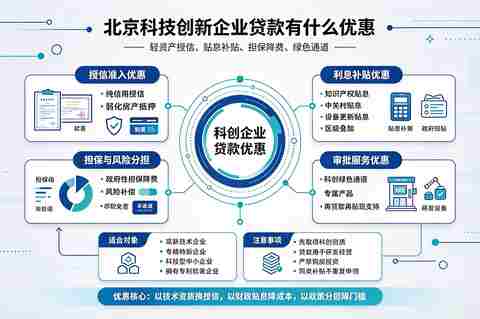
先把优惠结构说清楚,北京企业贷款市场里科创类的优惠是三层叠加,第一层是央行的低成本再贷款,第二层是中央、市级、区三级财政贴息,第三层是银行科创专项产品的额度和利率让利。三层叠下来,一家有资质的科创企业拿到的钱,比同规模普通企业便宜得多。这也是一站式北京贷款公司在为客户做融资规划时最先算的一笔账。
第一层优惠,低成本资金从央行那端来
科技创新和技术改造再贷款是央行给商业银行的低成本资金,一年期利率 1.25%,企业不能直接申请,但银行拿到便宜钱,才有空间把给企业的利率压下去。2026 年 9 月 29 日,央行把这项工具的额度增加 2000 亿元,调增至 1.4 万亿元,支持比例统一从 60% 提高到 100%,北京银行还在承接这项工具的 5 家城商行名单里。
支持对象覆盖初创期、成长期科技型中小企业,2026 年起又把研发投入水平较高的民营中小微企业纳入进来。对北京企业贷款的申请人来说,这一层的意义很直接,科创资质本身就是议价筹码。
第二层优惠,财政贴息按贷款类型对号入座
北京企业贷款的贴息体系分散在中央、市级、区三级,哪笔贷款对应哪条政策,先看下面这张表。
| 贴息类型 | 补贴标准 | 上限 | 依据与时点 |
|---|---|---|---|
| 中央固定资产贷款贴息 | 年化 1.5 个百分点,最长 2 年 | 单户贴息贷款规模上限 5000 万,最多贴 150 万 | 财金〔2026〕4 号,覆盖 2026 年 1 月 1 日起发放的中小微民企固贷 |
| 中央流动资金贷款贴息 | 年化 1 个百分点 | 单户年度贴息贷款上限 7500 万,经办机构约 400 家 | 财金〔2026〕71 号,2026 年 8 月 1 日施行 |
| 北京首贷贴息 | 普通中小微贴实付利息 20%,创新型中小企业贴 40% | 合同金额不超过 2000 万,分别不高于放款额的 1% 和 2% | 京经信发〔2025〕4 号,先付后贴按季拨付 |
| 知识产权质押贷款贴息 | 不超过实付利息 50%,且不超过贷款金额年化 1.5% | 每家每年最高 30 万,评估担保费另补 50%、年最高 3 万 | 京知局〔2026〕100 号,2026 年第一批申报 11 月 8 日截止 |
| 区级配套贴息 | 各区自定,执行从优不重复 | 以各区细则为准 | 海淀、昌平、经开区等均有方案 |
北京企业贷款能吃到哪几条,要看贷款类型和资质档次,这张表里有几个时间点要记牢。财金〔2026〕71 号从 2026 年 8 月 1 日起把流动资金贷款也纳入中央贴息,日常经营周转用的流贷一年省 1 个百分点。知识产权质押贷款贴息 2026 年度第一批申报在 11 月 8 日截止,手里有专利软著的企业抓紧这个窗口。
首贷贴息的判定口径也很具体,放款时征信报告里中长期借款和短期借款两个条目都为零才算首贷。区级配套是北京企业贷款贴息里最容易被漏掉的一层,各区比例和上限差别不小,申请前先问注册地所在区的主管部门。
第三层优惠,银行科创产品按资质分档
北京企业贷款产品里,科创专项是近两年扩容最快的品类,不同资质对应不同档位。
| 资质档次 | 代表产品 | 额度 | 利率参考 |
|---|---|---|---|
| 科技型中小企业、高新技术企业 | 工行科创贷、北京银行科创e贷 | 纯信用 500 万到 1000 万 | 约 3.0% 到 4.85% |
| 北京市级专精特新 | 建行善新贷、交行专精特新信用贷 | 500 万到 2000 万 | 约 2.5% 到 4% |
| 国家级专精特新小巨人 | 中行惠如愿·专精特新贷、北京银行领航e贷 | 1300 万以上 | 约 2.5% 到 4.35% |
| 持有专利、软著的企业 | 中行知惠贷等知识产权质押贷 | 100 万到 3000 万 | 可再叠加市局贴息 |
| 颠覆性技术专项承担企业 | 工行颠覆性技术创新专项贷 | 最高可达中央财政专项资金 1.2 倍 | 纯信用,最长 5 年 |
在北京企业贷款市场里,资质每往上一档,额度和利率就跳一个台阶。北京市级专精特新可以对接 500 万到 2000 万的纯信用额度,国家级小巨人的上限能到 3000 万以上。手里有专利、软著的企业,知识产权质押贷直接把知产变成了授信依据,房产不再是必答题,具体产品可以看站内这篇中国银行知惠贷(知识产权质押融资贷款),专精特新通道可以看北京中国银行企业贷款产品惠如愿·专精特新贷政策整理。
三层叠起来算笔账,实际成本能压到多少
把三层优惠落到北京企业贷款的一笔账上,举一个可以直接对号的例子。一家北京市级专精特新企业,首次从银行获得 1000 万元对公信用贷款,年化利率按市级专精特新常见的 3.2% 计,一年利息 32 万元。
这笔贷款符合首贷贴息条件,专精特新企业在梯度认定里已经跨过创新型中小企业这一档,按实付利息的 40% 贴,能返 12.8 万元,没有超过放款额 2% 也就是 20 万元的上限。贴完之后实际成本 19.2 万元,折合年化大约 1.92%,对北京企业贷款市场来说,这个成本已经低于大部分抵押类产品,这就是三层让利落到账上的效果。
如果这笔钱用于设备购置,走的是固定资产贷款,财金〔2026〕4 号还有年化 1.5 个百分点的中央贴息可以争取,最长贴两年。中央、市级两套贴息能否同时享受,以受理部门的口径为准,多数执行从优不重复,别自己提前加总。
申请顺序走对了,优惠才落得到账上
对北京企业贷款的申请人来说,顺序比努力重要。第一步盘资质,把高新证书、专精特新认定、专利软著清单、研发台账归拢成一套科技档案。第二步放款前登记,首贷贴息要在北京市企业融资综合信用服务平台或贷款服务中心完成登记,事后补登记通常不认。第三步选产品,有纳税的走银税类科创贷,有专利的走知产质押,有订单政采的走订单贷。
第四步进件走线下客户经理,别先在手机银行上点测额,一次硬查询可能影响后面的授信评估。放款之后,合同、发票、付息流水都要留好,贴息申报核验时一样都少不了。
三个坑,每一个都有人踩
第一个坑,以为贴息会自动到账。所有贴息都是后补贴,先付后贴,现金流要先扛住全额利息,而且企业要主动申报,不动手就没有。第二个坑,把贴息当砍价工具,贴息是财政给钱,银行利率是另一回事,两者不能混着算。
第三个坑,轻信包拿贴息、无资质可贷的说法。平台登记分文不收,凡是收前置费用的都要多留个心眼,资质不够就先补资质,别在材料上做手脚。
钱云路经理最后提醒一句,北京企业贷款的科创优惠窗口是动态的,知识产权质押贷款贴息 2026 年度第一批申报在 11 月 8 日截止,错过这批要等下一批通知,北京银行科创贷这类线上产品则随时可以对照条件试算,可以看站内这篇北京银行科创贷政策全解析。资质准备需要时间,贴息申报有时限,两头都要提前动起来。您的企业手里有哪几档资质,不妨先对着上面两张表找找自己所在的档位,再决定从哪条通道进。希望对大家有所帮助,让您贷款变得更简单!
标签: 北京企业贷款 企业贷款 企业信用贷款 小微企业贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京科技创新企业贷款有什么优惠?三层叠加后实际利率这样算」的讨论与经验分享: