

北京网贷笔数太多怎么整合?债务重组的硬条件、成本和红线一次讲透
作者:钱云路经理 发布日期:2026-11-07 19:24:48 更新日期:2026-11-07 浏览次数:637
网贷点了十几笔,还款日从月初排到月末,工资一到账就被各个平台分走一大半,这样的处境在北京的借款人朋友里并不少见。那么北京网贷笔数太多怎么整合呢?债务重组又该怎么做才不踩坑呢?下面北京贷款公司钱云路经理就结合2026年11月的最新政策与市场情况,为各位借款人朋友详细解答。
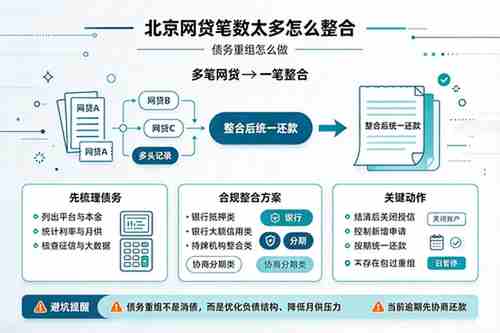
先把结论摆在前面,网贷能整合,北京贷款市场也有对应的工具,但债务重组的本质始终是借一笔成本更低的北京贷款,用更长的周期去替换高息短期的网贷,免债和黑科技在正规金融里都不存在。做得成,置换后的月供能明显降下来;做不成还乱找中介,反而会把本就紧张的局面推得更深。所以动手之前,先把下面这几件事看明白。
先盘家底,笔数和查询这两道关最要命
很多借款人朋友以为只要没逾期就万事大吉,实际申请北京贷款时把人拦下来的,往往是网贷笔数和查询次数这两项。征信花说的是账户多、查询密,还有救;征信黑指的是严重逾期,两条路难度完全不同。办理北京贷款之前,建议先对照下表给自己做一次体检。
| 审核维度 | 相对稳妥的状态 | 大概率被拦的状态 |
|---|---|---|
| 未结清网贷笔数 | 2笔以内 | 国有行超2笔、股份行超4笔、城商行超6笔 |
| 近3个月硬查询 | 6次以内 | 超过6次进入观察区,超10次基本全行业拒批 |
| 月供收入比 | 低于50% | 超过50%到60%触发风控 |
| 逾期记录 | 无当前逾期 | 当前逾期、连三累六、呆账、代偿 |
盘完家底,接下来就是给北京贷款的申请铺路,钱云路经理的建议是先做减法。立刻停止点任何新的网贷和测额度,把每笔平台的剩余本金、年化利率、月供、还款日列成一张清单,看清总负债和真实的月供压力。手里有闲钱的,优先结清金额小、利率高的那几笔,结清之后一定记得联系平台注销授信账户,只还钱不注销,机构数还挂在征信上,多头借贷的痕迹依旧在。网贷多的情况下怎么申请银行产品,可以参考这篇网贷多怎么办理信用贷款网贷多怎么办理信用贷款,里面把网贷多的情况下进件北京贷款的思路讲得比较细。
2026年8月起新规落地,整合成本必须摆上台面
今年整合这件事的环境有个重要变化。国家金融监督管理总局会同人民银行发布的《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)已经于2026年8月1日起施行,办理北京贷款时,机构必须出示综合融资成本明示表,把利息、分期费、增信服务费、逾期罚息逐项列明并折算成年化,除明示项目外不得再收任何其他息费,放款前收保证金、建档费、预审费的套路也被明令禁止。之前网络上流传过8月起禁止借新还旧的说法,央视专门澄清过,不许用消费贷偿还其他欠款是监管执行多年的既有要求,并非新规新增的管控,借款人朋友不必被这类说法带节奏。
不过在北京贷款的既有要求里,资金用途这一条本身也要当回事。信贷资金有明确的用途管理,直接拿去偿还网贷属于资金挪用,银行贷后一旦识别出资金回流,有权要求提前结清,还会在征信上留下风险标记。所以正经的整合从来都绕不开资金流向,先降账户数、养护记录、再按顺序进件,一步都省不掉。至于用银行的钱还网贷到底值不值,这篇用银行贷款还网贷划算吗用银行贷款还网贷划算吗算过一笔细账,结论值得细看。
债务重组的真实成本和硬条件,算完再决定
市面上中介口中的债务重组,标准剧本是垫资方先帮你把网贷一次性结清,注销账户,静养3到6个月征信,再申请低息的北京贷款置换垫资款。听着很美,条件和代价却都摆在那里,办理北京贷款的借款人朋友先看下表。
| 条件维度 | 北京市场的现实情况 |
|---|---|
| 公积金基数 | 主流起步1万元上下且连续缴存,基数越高选择越多 |
| 单位性质 | 机关事业单位、国企央企、上市公司更受欢迎,普通私企可谈空间小 |
| 负债收入匹配 | 重组后的贷款要靠剩余收入在数年内覆盖,否则方案本身不成立 |
| 养护期纪律 | 3到6个月不碰网贷、不新增查询,信用卡使用率压到30%以内 |
成本更要算清。市场调查里出现过所谓前5后8的收费结构,垫资月息5%左右,放款后再收8%到14%的服务费,两项叠加折算年化远超网贷本身。2026年10月30日检察日报披露的案例更直观,上海一名负债70余万的借款人朋友接受债务重组,先收80万垫资款按天计息月息近10%,随后3天跑了8家银行获批170余万,到账即被POS机刷走15%服务费和垫资本息,实际到手的钱所剩无几,几个月后再度逾期。该团伙5年间非法套现2000余万元、非法放贷近2600万元,致40余人深陷高息陷阱,主犯最终以非法经营罪、骗取贷款罪获刑五年八个月并处罚金265万元。行业内整体估算,垫资加服务费的综合成本普遍占到负债总额的10%到20%,原本欠的钱一分没少,结构没优化好反而先背上新增费用。助贷环节到底收哪些钱、怎么收才算合理,这篇助贷公司债务重组收的哪些服务费助贷公司债务重组收的哪些服务费逐项列过,签约前不妨对一遍。
几条红线,碰一条就伤筋动骨
结合监管风险提示和上述案例,钱云路经理把不能碰的情形归拢给各位借款人朋友。放款前以任何名义收费的,直接排除,正规机构都是后置收费。承诺包批包过、声称有银行内部通道的,直接排除,风控规则没有谁能改。教你伪造流水、虚构贷款用途、隐瞒负债集中申贷的,直接排除,这已经涉嫌骗取贷款。宣称能洗白征信、消除逾期记录的,直接排除,逾期记录满5年自动清除,没有任何人能手动删除。签北京贷款合同之前,判断一个机构靠不靠谱,就看资金方是不是银行或持牌机构,合同有没有写清年化成本和费用明细,有没有要求你提供虚假材料,三条里出一条就掉头走人。
另外补充一条很多人不知道的司法途径。对确实丧失清偿能力、又想正面处理债务的借款人朋友,办北京贷款走不通的时候,北京法院系统近年已有个人债务集中清理的实践,走司法框架集中处理财产并按顺序分配,周期长、条件明确,属于免费途径,具体以法院公布的受理条件为准。
不同处境的借款人,各自更稳的路
| 自身处境 | 更稳妥的做法 | 理由 |
|---|---|---|
| 公积金好、单位优质 | 先减户养记录,再走北京贷款里的公积金信用贷置换 | 利率低、流程透明,成本最省 |
| 名下有全款房或余值房 | 考虑抵押类产品整合 | 额度高期限长,对网贷笔数容忍度更高 |
| 查询已经爆掉 | 静默3到6个月再进件 | 边整合边点新口子只会更花 |
| 收入已覆盖不了月供 | 先与平台协商延期或分期 | 硬冲申请只会多一条拒贷记录 |
结尾还是要提醒各位借款人朋友,办理北京贷款整合的每一步都绕不开时间成本,凡是拍着胸脯说几天就能办下北京贷款、无须养护的,基本可以直接判定不靠谱。2026年的北京贷款市场把息费摆上了台面,也让那些靠信息差赚钱的玩法没了遮掩,签约之前多看一张明示表、多算一笔总成本,比什么话术都实在。整合只是工具,本金终究要靠自己一点点还上,把月供降下来只是第一步,管住新增借贷的手,才是真正上岸的开始。
希望对大家有所帮助,让您贷款变得更简单!
标签: 北京贷款 北京信用贷款 贷款利息 债务重组
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京网贷笔数太多怎么整合?债务重组的硬条件、成本和红线一次讲透」的讨论与经验分享: