

银行贷款用途有什么限制?消费贷款和经营贷款用途有所不同
作者:钱云路经理 发布日期:2026-11-14 23:02:21 更新日期:2026-11-14 浏览次数:685
在北京办银行贷款,不少人以为钱放款到卡里就能随便花,实际上银行贷款的用途是写进借款合同的硬性约定,用错了就是抽贷、罚息、提前结清的开始。那么银行贷款用途有什么限制呢?下面北京贷款公司钱云路经理结合2024年7月1日施行的"三个办法"和北京市场的实际执行情况,为各位借款人朋友把银行贷款里消费贷和经营贷两条线的用途边界一次讲清。
一、先看监管总纲,贷款是一笔被指定去向的钱
银行贷款的现行监管框架是《个人贷款管理办法》《流动资金贷款管理办法》《固定资产贷款管理办法》三个文件,全部自2024年7月1日起施行。《个人贷款管理办法》第七条写明,贷款人不得发放无指定用途的个人贷款,第八条定了期限,消费贷款不超过5年,个人经营贷款一般不超过5年,经营现金流回收周期长的最长不超过10年。《流动资金贷款管理办法》则要求银行与企业约定明确合法的用途,并且不得用于股东分红和金融资产、固定资产、股权等投资。三份文件方向一致,银行贷款不是给你一笔自由支配的钱,而是一笔被指定了去向的钱。分不清自己适合哪类产品的,可以先看银行贷款有哪些类型这篇,把银行贷款的几大类型捋一遍再对号入座。
二、消费贷款只认本人及家庭的真实消费
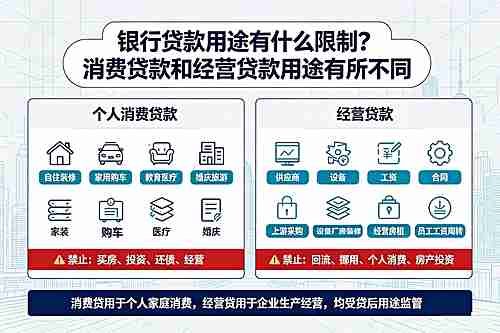
银行消费贷款的边界最好记,就看两点,是不是本人及家庭的真实消费,交易对象能不能被识别。允许的方向集中在六类,禁止的方向集中在六条,对照下表。
| 允许用途 | 禁止用途 |
|---|---|
| 自住房装修、家具家电、购车车位 | 购房、付首付、偿还按揭 |
| 教育培训、留学、职业培训 | 炒股、基金、理财、虚拟货币 |
| 医疗、康复、合规医美 | 生产经营、进货、发工资 |
| 婚庆、旅游、大额耐用品 | 偿还网贷、信用卡、以贷还贷 |
| 商超、餐饮等日常大宗消费 | 转借他人、赌博等非法用途 |
两条最容易被忽略的边界要提醒,拿消费贷款还信用卡、还网贷属于以贷还贷,同样违规;消费贷款拿去做生意周转,属于跨类别挪用。想看允许用途的完整清单和凭证要求,之前写过北京个人消费贷款用途的专题,往下看差异对比后再回头翻那篇会更顺。
三、经营贷款只能围着真实经营转
银行经营贷款的资金只服务生产经营周转,允许的方向是采购原材料、支付货款、发放工资、支付租金、设备更新这类能在经营链条上找到位置的开支;禁止的方向除了购房、投资之外,还有三条专属红线,不得用于股东分红,不得偿还法人或股东的个人债务,供应商收款后短时间内转回法人、股东、配偶账户的资金回流是第一大抽贷原因。抵押类经营贷还有专门的专项规定,银保监办发〔2021〕39号要求不得向无实际经营的空壳企业发放贷款,企业成立或受让股权不满1年的要加强资质审核,抵押人持有房产不满3年的要定期核查资金流向。
四、两类贷款差异对比
银行贷款里,消费贷和经营贷在监管上是两套规则,交叉使用就是挪用,核心差异看这张表。
| 对比项 | 个人消费贷款 | 经营贷款 |
|---|---|---|
| 使用主体 | 自然人个人及家庭 | 企业、个体工商户 |
| 核心用途 | 个人大宗生活消费 | 生产经营周转 |
| 期限上限 | 不超过5年 | 一般5年,最长10年 |
| 常见凭证 | 装修合同、购车发票、学费单 | 购销合同、增值税发票、工资表 |
| 贷后核查重点 | 流入楼市、股市、还债 | 资金回流、流入房地产 |
看完差异,回头对照两边的完整清单会更清楚。消费端的允许用途和凭证要求,之前写过北京个人消费贷款的主要用途有哪些,可以按需准备材料;经营端怎么审、查什么,下面接着说受托支付和贷后核查。
五、受托支付的金额线,消费贷和经营贷不一样
按"三个办法"划的线,银行贷款里个人消费贷款单次提款超过30万元、个人经营贷款单次提款超过50万元,应采用受托支付,银行把钱直接打给交易对象,资金不经借款人自己的账户;企业流动资金贷款支付对象明确且单笔支付超过1000万元的,同样强制受托支付。30万以内的消费贷款和50万以内的经营贷款可以走自主支付,钱放款到本人账户自行对外支付。两点要注意,自主支付不等于免监管,银行会定期报告支付情况、抽查凭证;把大额拆成多笔小额规避受托支付,属于办法明文要求核查的违规情形,银行发现后可以停止发放。
六、贷后怎么查,挪用有什么后果
放款才是管理的开始。银行贷款批下来之后,北京各家银行的贷后核查主要有四种手段,放款后1到6个月通知上传合同发票和付款回单,资金流水多层穿透追溯,联动查询不动产网签和新增按揭记录,大额经营贷和装修贷上门核验现场。银行贷款一旦被查实挪用,后果按轻重依次是限期补充凭证、按合同收取罚息违约金、要求提前一次性结清全部本金、下调贷款风险分类在征信留痕,情节严重的还可能涉嫌骗取贷款。2026年8月1日起施行的《个人贷款业务明示综合融资成本规定》还要求放款前逐项列明逾期罚息等违约成本,把挪用的代价摆到了签字桌上。经营贷用途的监管依据和北京2021年专项检查的处罚数据,之前在北京房产抵押经营贷资金用途有哪些监管要求里写过完整版,可以搭配着看。
七、三个高频误区
误区一,银行消费贷款额度高,拿来开店进货没问题。进货发工资属于经营用途,必须走经营贷款,消费贷款用于经营就是典型挪用。
误区二,经营贷款钱放自己卡里,顺手装修自家房子没事。自住房装修是个人消费,经营贷款资金跨到消费侧同样违规,两边都过不去。
误区三,供应商转回我账户银行查不到。现在银行风控支持多层流水穿透,转给亲属卡再转进证券账户也能被溯源,资金回流是经营贷款第一大抽贷原因,北京对楼市过桥加经营贷的包装方案一直是联合严查状态。
钱云路经理提醒各位借款人朋友,申请银行贷款之前先分清需求,家里花销选银行消费贷款,生意周转选银行经营贷款,凭证从合同到发票完整留到银行贷款结清为止。如果拿不准自己的用款场景算哪一类,或者想对比北京各家银行贷款产品的执行细则,可以直接找北京贷款公司钱云路经理当面聊清楚再签合同,别等放款之后才发现踩了线。希望对大家有所帮助,让您贷款变得更简单!
标签: 北京贷款 银行贷款 经营贷款 银行消费贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「银行贷款用途有什么限制?消费贷款和经营贷款用途有所不同」的讨论与经验分享: