

个人贷款都有哪些还款方式?先息后本和等额本息怎么选
作者:钱云路经理 发布日期:2026-11-07 22:56:30 更新日期:2026-11-07 浏览次数:821
先弄清一件事,还款方式是产品给的,不由你挑
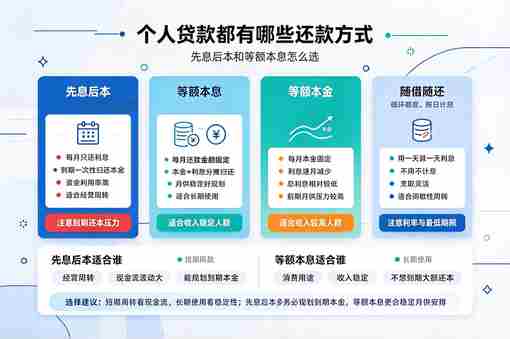
很多借款人朋友以为还款方式像菜单一样随便点,实际情况是,你去银行办北京个人贷款,能选到哪种还款方式,产品类型早就替你划好了范围。2026年11月的北京市场上,抵押经营贷年化最低能做到2.35%上下,信用贷3.0%起,可再低的利率也架不住还款方式选错,同样借100万,先息后本和等额本息十年下来总利息能差出18万以上。那么个人贷款都有哪些还款方式,先息后本和等额本息怎么选呢?下面北京贷款公司钱云路经理按北京市场的真实供给情况,为各位借款人朋友详细解答。
先把结论放在最前面,办北京个人贷款时长期用款、每月工资进账,等额本息是默认答案;做经营周转、回款集中在某个时点,先息后本才轮得上考虑。但在这之前,你得先知道哪些产品肯给你先息后本,这也是办理北京个人贷款时大多数人漏掉的第一步。
五种还款方式,一张表看清家底
北京个人贷款市面上,还款方式看着五花八门,拆开就五种,其余都是变形。做北京个人贷款方案对比时,统一按100万本金、年化4%、10年期测算,方便横向比。
| 还款方式 | 月供特征 | 10年总利息 | 适合谁 | 北京哪里常见 |
|---|---|---|---|---|
| 等额本息 | 每月固定约10125元 | 约21.5万 | 工资族、收入稳定 | 按揭、信用贷、消费贷 |
| 等额本金 | 首月约11667元,逐月递减 | 约20.2万 | 前期能扛、想省息 | 按揭为主 |
| 先息后本 | 每月约3333元,到期还100万 | 约40万 | 经营周转、回款集中 | 抵押经营贷、部分信用贷 |
| 随借随还 | 按日计息,不用不计息 | 看实际占用 | 用款时间不定 | 线上信用贷、循环授信 |
| 等本等息 | 每月固定本息,利息按全额算 | 实际成本最高 | 尽量避开 | 信用卡分期、部分网贷 |
规律一句话,总利息从低到高是等额本金、等额本息、先息后本,月供压力正好反过来。你想省的总利息和你想要的轻松月供,天生站在对立面,没有两头占的方案。等本等息要单独提一句,名义月费率看着低,利息却始终按初始本金收,真实年化要按IRR口径折算,这点后面还会说到。
先息后本和等额本息,两笔账摆在一起算
还是100万、年化4%的口径。选先息后本,十年里每月只还3333元利息,第120个月一次性归还100万本金,总利息40万。选等额本息,每月固定还10125元,总利息21.5万。两笔账差出18.5万,差额的来源很简单,先息后本让100万本金一分不少地占用了整十年,利息自然按全额算满。
期限越长,北京个人贷款里这个利息差距越夸张。同样利率下借1年,两种方式总利息差不到2万;拉长到10年,差距翻了近十倍。反过来比现金流,先息后本前119个月每月少掏6792元,这些钱留在生意里周转,回报率跑得赢4%的话,先息后本反而占便宜。判断北京个人贷款选哪种还款方式,核心从来不是名字好听,是你借来的钱能不能生出高于利率的回报。
再看一个短期口径。借50万、年化5%、3年期,先息后本每月还2083元,总利息7.5万;等额本息每月还约14985元,总利息约3.94万。月供差了七倍多,总利息差3.5万左右。短期借款里先息后本的利息劣势没那么大,这也是它适合短期周转的数学原因。
先息后本最容易栽的坑,藏在归本结构里
北京个人贷款市场上,写着"先息后本"四个字的合同,归本结构未必是你想的那种到期一次性还本。常见的真实形态有三种。第一种,每年归还一定比例本金,比如10%,表面是先息,实际每年都有归本动作。第二种,授信期限和单笔借款期限是两回事,合同写10年授信,单笔借款可能只有3年,到期就要归本续贷一次,很多借款人朋友签完才知道。第三种,续贷要重新过风控,征信查询、新增负债、经营流水、抵押物评估价,任何一项波动都可能让续贷打折甚至批不下来。
这里有个细节值得单独说,利率越低的产品,银行息差越薄,续贷的容忍度反而可能越低。业内常说归本规则和续贷稳定性比利率差0.1个百分点重要得多,就是这个道理。抵押物估值回调也是现实风险,续贷时评估价低于剩余本金,银行可能要求降额续贷,中间缺口要自己补。
想用先息后本,只需问自己一句,归本当月,能不能在不伤元气的前提下拿出足额本金。答案含糊,就老老实实选等额本息。
北京个人贷款市场上,各类产品实际给什么
光懂原理不够,还得知道北京个人贷款各家产品的真实供给。北京个人信用贷款这一档,先息后本的窗口普遍只有1到3年,超过3年基本自动转等额本息,比如北京银行京e贷就是1到3年可选先息后本、3年以上转等额本息的规则,中国银行随心智贷也是3年以内才有得选。纯信用类产品想拿长期先息后本,基本没有可能。
个人经营贷款里的抵押经营贷是先息后本的主场,北京主流年化在2.35%到3.0%区间,先息产品常见5年期,可延至10年,部分银行还提供无还本续贷。房产抵押消费贷以等额本息为主,汽车抵押贷的银行系产品基本只有等额本息。
办个人经营贷款的借款人朋友还要记一个政策,2024年9月金融监管总局印发金规〔2024〕13号,把无还本续贷从部分小微企业扩围到所有小微企业,小微企业主、个体工商户的经营性贷款也在范围内,中型企业流动资金贷款阶段性参照执行至2027年9月30日。金融监管总局披露的数据显示,2025年前5个月银行业累计办理无还本续贷3.7万亿元,同比增长53.5%。也就是说,符合条件的小微经营主体到期不必先筹一笔过桥资金,直接申请新贷款结清旧贷款。不过各行执行口径不一,签合同前要问清自己这笔业务能不能走无还本续贷,别默认自动适用。
选了先息后本,给自己配一个还本专户
这一招对选了先息后本的北京个人贷款借款人实操价值很高。选了先息后本,从第一个月起就单开一个账户,每月存入本金总额的对应份额,比如3年期就每月存1/36。存到归本节点,本金正好攒齐,到期不慌。
这个机制的本质,是把先息后本省下的月供差额先存起来再消费。很多借款人朋友反过来操作,每月省下六七千月供,钱不知不觉花掉了,归本那个月才发现窟窿,只能借过桥资金。北京过桥成本按天计息,普遍在万五到千一,100万过桥一次就是五千到一万,前几年省下的月供,可能一次归本就全吐回去。海淀有位做餐饮的店主,200万先息后本到期凑不齐本金,过桥成本花了15万,这个教训值得记住。
签约前把四件事问清,再动笔签字
2026年8月1日起施行的金规〔2026〕2号要求所有持牌放贷机构在签约前展示综合融资成本明示表,利息、费用、罚息全部折算成年化列明。这份明示表就是借款人朋友最好的核对工具,签字前照着下面四问过一遍。
| 问什么 | 为什么要问 |
|---|---|
| 还款方式是等额本息还是等本等息 | 等本等息按月费率0.5%宣传的产品,IRR折算真实年化接近10.9%,与名义相差近一倍 |
| 授信期限和单笔借款期限各是多少 | 10年授信不等于10年不用归本,单笔3年到期就要归本续贷一次 |
| 归本规则写在哪一条,每年归多少 | 年度归本比例、续贷复审条件决定到期压力,这一条比利率数字重要 |
| 提前还款有无违约金,比例多少 | 打算三五年内结清的,违约金条款直接影响真实成本 |
办北京个人贷款签约前把四问答清楚,摆在一起看总利息和归本节点,选择就不难做。拿不定主意的借款人朋友,也可以让一站式北京贷款公司把不同方案的综合成本放在一起算一遍再做决定。想先自己摸底的,北京贷款先息后本的银行有哪些这篇整理了具体银行名单,等额本息还款和等额本金还款有什么不同把两种方式的差异讲得更细,纯信用贷款还款方式有哪几种则专讲信用贷这一档的选择,三篇可以对照着看。
北京个人贷款各银行的还款方式、期限与利率会动态调整,最终以经办行审批结果和合同约定为准。还款方式没有绝对的好坏,只有和现金流匹不匹配,希望对大家有所帮助,让您贷款变得更简单!
标签: 个人贷款 北京个人贷款
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「个人贷款都有哪些还款方式?先息后本和等额本息怎么选」的讨论与经验分享: