

北京贷款逾期罚息、违约金最高法定上限是多少?两套规则说清
作者:钱云路经理 发布日期:2026-11-07 22:42:39 更新日期:2026-11-07 浏览次数:728
在北京办理贷款,签合同时大家的注意力大多落在利率那一行,罚息、违约金这些条款经常被一带而过。目前北京贷款市场上信用贷年化普遍 3% 上下,房产抵押经营贷 2.2% 到 3.6%,看着都不高,可一旦逾期,罚息要在合同利率基础上加收 30% 到 50%,挪用贷款的罚息加收幅度更高,达到 50% 到 100%。那么北京贷款逾期罚息、违约金最高法定上限是多少呢?下面北京贷款公司钱云路经理结合现行法规原文和 2026 年的最新监管动向,为各位借款人朋友详细解答。
先说结果,上限看放款主体
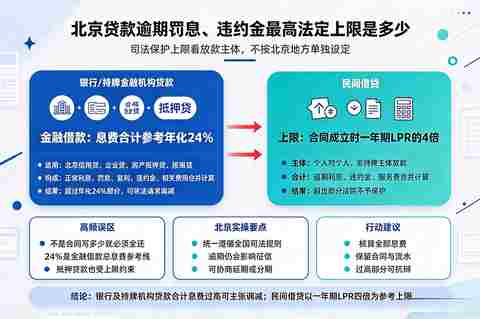
直接回答,办理北京贷款后一旦逾期,罚息和违约金没有一个全国统一的数字上限,规则分两套,按放款主体划分。银行、持牌消费金融公司、小额贷款公司这类持牌金融机构放的款,属于金融借款,利息、复利、罚息、违约金和其他费用合并计算,总计超过年利率 24% 的部分,法院不予支持;个人之间、非持牌主体之间的借款属于民间借贷,全部息费合计不得超过合同成立时一年期 LPR 的四倍,按 2026 年 10 月最新报价 1 年期 LPR 3.0% 计算,就是年化 12%。
两套规则别混淆。有借款人朋友应诉时拿银行贷款利率超过 LPR 四倍就该拒付当理由,结果被法院当场释明两类借款适用完全不同的规则。办理北京贷款之前,先看清放款的是银行还是其他主体,再谈上限才有意义。
金融借款的罚息,在合同利率上加收 30% 到 50%
罚息的加收幅度来自《中国人民银行关于人民币贷款利率有关问题的通知》(银发〔2003〕251 号)第三条,原文写明,逾期贷款罚息利率在借款合同载明的贷款利率水平上加收 30% 到 50%;未按合同约定用途使用借款的,罚息利率在合同利率水平上加收 50% 到 100%。换一种说法,上浮 50% 就等于罚息利率是期内利息的 1.5 倍。
算一笔直观的账。北京贷款产品里常见的抵押经营贷,合同年化 3.5%,逾期后罚息利率按上浮 50% 计为 5.25%,10 万元本金逾期 30 天,罚息约为 100000 乘以 5.25% 除以 360 再乘以 30,等于 437.5 元。金额不算吓人,但罚息按日计收,拖得越久基数越大,对不能按时支付的利息还要按罚息利率计收复利,这些依据同样出自 251 号文第三条。
北京贷款合同里具体加收多少由双方约定,但不能超出 30% 到 50% 这个幅度。另外,格式合同里异常高的罚息条款,银行没有加粗提示、没有单独说明的,法院有可能不予采信,这一点签合同前可以留意。具体产品从逾期第几天起算罚息,各行差异不小,站内这篇南银法巴诚易贷逾期第几天开始收罚息就写得很细。
违约金没有固定上限,看是否过分高于实际损失
违约金与罚息不同,在北京贷款合同里没有类似 30% 到 50% 这样的固定比例。《民法典》第五百八十五条第二款规定,约定的违约金过分高于造成的损失的,法院可以根据当事人的请求予以适当减少。什么程度算过分高于,最高法民法典合同编通则司法解释第六十五条给出参照,约定违约金超过造成损失的 30% 的,一般可以认定为过分高于造成的损失。
三点提醒。一,30% 是参考线,法院还会综合合同履行情况、当事人过错程度判断;二,调减要由借款人朋友主动请求,法院不会主动替你压;三,在北京贷款涉及的金融借款里,违约金最终要与利息、罚息合并计入 24% 的总盘子,单看违约金合规,加总之后照样可能超线。
合并计算的天花板,金融借款 24%、民间借贷 12%
真正决定北京贷款逾期后最多要还多少的,是全部息费加总后的那条线。《最高人民法院关于进一步加强金融审判工作的若干意见》(法发〔2017〕22 号)第二条明确,金融借款合同的借款人以贷款人同时主张的利息、复利、罚息、违约金和其他费用过高、显著背离实际损失为由,请求对总计超过年利率 24% 的部分予以调减的,应予支持。这一口径已被北京金融法院等多地裁判反复适用,两类借款的差别整理成一张表。
| 对比项 | 金融借款(持牌机构) | 民间借贷(非持牌主体) |
|---|---|---|
| 适用主体 | 银行、持牌消金、小贷公司等 | 个人之间、非持牌主体放款 |
| 罚息加收幅度 | 逾期加收 30% 到 50%,挪用加收 50% 到 100% | 双方约定,受合计上限约束 |
| 合计司法上限 | 全部息费总计超年化 24% 的部分可请求调减 | 总计不超合同成立时 1 年期 LPR 四倍,当前约 12% |
| 主要依据 | 法发〔2017〕22 号、银发〔2003〕251 号 | 民间借贷司法解释第 29 条 |
民间借贷一侧,最高法关于审理民间借贷案件适用法律若干问题的规定(2020 年第二次修正)第二十九条规定,出借人与借款人既约定了逾期利率又约定了违约金的,可以一并主张,但总计超过合同成立时一年期 LPR 四倍的部分,法院不予支持。该解释第一条同时明确,持牌金融机构及其分支机构发放贷款引发的纠纷不在调整范围内,所以 LPR 四倍管不到银行。落地到北京贷款市场,银行信用贷、房抵贷、企业贷逾期后的息费参考大致如下。
| 北京贷款类型 | 常见罚息约定 | 合计口径 |
|---|---|---|
| 银行信用贷款 | 合同利率上浮 30% 到 50% | 年化 24% 内合并计算 |
| 房产抵押贷款 | 同上,逾期另触发抵押处置流程 | 同上 |
| 企业贷款(对公) | 常见上浮 50%,担保费催收费单列 | 仍受 24% 约束 |
| 持牌消费金融 | 按合同约定上浮,服务费合并 | 建信消费金融罚息利率是多少这篇里有具体口径 |
| 民间借款 | 双方自定 | LPR 四倍内,当前约 12% |
2026 年的新动向,罚息定价从定框走向协商
2026 年 6 月 5 日,央行就《人民币存贷款利率管理规定(征求意见稿)》公开征求意见,拟删除逾期罚息加收 30% 到 50%、挪用加收 50% 到 100% 的固定比例,改为罚息利率、计息方式和宽限期由借贷双方协商确定,征求意见已于 7 月 5 日截止,截至本篇发布尚未见正式施行文件,目前仍按银发〔2003〕251 号执行。方向值得留意,未来罚息怎么收,合同怎么谈就怎么算,签约前逐条看罚息条款的重要性比过去更高。
另一条已经落地的是《个人贷款业务明示综合融资成本管理规定》(金规〔2026〕2 号),2026 年 8 月 1 日起施行,要求综合融资成本明示表把违约情形下的或有成本单独列明。也就是说,逾期罚息怎么算,放款之前就该白纸黑字写在明处,办理北京贷款时如果合同里没写清逾期计息规则,可以要求银行补充说明再签。拿不准的借款人朋友,也可以先让一站式北京贷款公司把息费条款逐条核一遍再动笔。
逾期之后怎么办,按这三步走
第一步,别失联。北京贷款的多数银行对短期逾期设有宽限期,具体天数以合同约定为准,宽限期内还上一般不报送逾期。确有困难的,主动联系客户经理说明情况,协商延期、分期或展期,比拖到催收环节主动得多。逾期对征信的影响独立于罚息规则,晚还一天上不上征信,可以看这篇工商银行信用贷款晚还一天逾期上征信吗。
第二步,核对明细。收到催收通知或账单时,把本金、正常利息、罚息天数、违约金比例逐项对一遍,把北京贷款的借款合同和还款流水都保留好。全部息费年化折算后超过 24% 的,可以书面请求调减,超出部分法院不支持。
第三步,谈好的结果落字据。协商减免罚息、分期安排,结清时要求出具书面确认,电话里的口头承诺不算数。北京贷款以贷养贷只会把罚息基数越滚越大,量入为出才是止损的正路。
回到最初的问题,北京贷款逾期罚息、违约金的上限是多少,取决于放款主体。持牌金融机构的贷款按利息、复利、罚息、违约金全口径合并,年化超过 24% 的部分可请求法院调减;民间借贷以合同成立时一年期 LPR 的四倍为顶,当前约年化 12%。签北京贷款合同前把罚息条款和综合融资成本明示表看仔细,逾期后早点沟通、保留凭证,各银行的具体执行口径会动态调整,最终以经办行审批结果和合同约定为准。希望对大家有所帮助,让您贷款变得更简单!
标签: 北京抵押贷款 北京信用贷款 北京企业贷款 征信
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京贷款逾期罚息、违约金最高法定上限是多少?两套规则说清」的讨论与经验分享: