

北京贷款等额本息和先息后本,哪个更省钱?100万三年账算清
作者:钱云路经理 发布日期:2026-11-02 13:54:17 更新日期:2026-11-02 浏览次数:846
办理北京贷款,签合同前客户经理都会让借款人朋友在两种还款方式里挑一个,等额本息,或者先息后本。2026年11月的北京贷款市场上,房产抵押经营贷年化利率普遍在2.8%到3.2%,信用贷最低3.0%上下,同样借100万,两种方式三年下来总利息能差出4万多。不少借款人朋友凭感觉觉得先息后本前期还得少肯定划算,结果到期才发现本金一分没还。那么北京贷款等额本息和先息后本哪种还款方式更省钱呢?下面北京贷款公司钱云路经理结合北京本地真实利率,为各位借款人朋友详细解答。
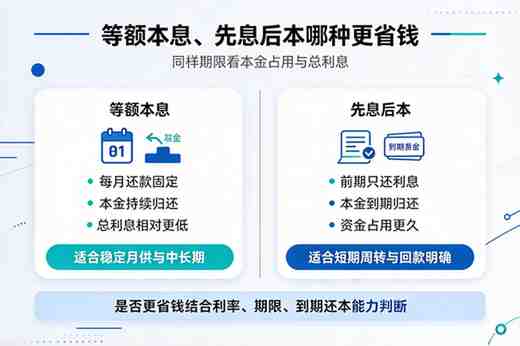
先把结论摆在前面,单看总利息,等额本息永远比先息后本省,这是数学决定的。先息后本省下来的其实是月供压力,利息一分没少花。可北京贷款这笔账不止利息一张表,钱在借款人手里多待三年,价值完全不同,下面一笔一笔算。
两种还款方式差在哪
北京贷款里的等额本息,是每个月还固定一笔钱,里面既有本金也有利息,本金逐月减少,利息跟着逐月减少。先息后本是每个月只还利息,本金一直不动,到期一次性归还。
利息的基本公式就一句话,利息等于资金占用乘利率乘时间。两种方式的全部差异,都藏在资金占用这四个字里。
| 对比项 | 等额本息 | 先息后本 |
|---|---|---|
| 每月还款 | 固定,本金加利息 | 只还利息 |
| 本金变化 | 逐月减少 | 全程不减 |
| 同利率同期限总利息 | 较低 | 高出接近一倍 |
| 月供压力 | 前期偏高 | 前期极低 |
| 到期压力 | 无集中还本 | 一次性归还全部本金 |
| 常见品类 | 信用贷、房贷、长期抵押贷 | 经营贷、短期抵押贷、循环额度 |
想看懂银行只收利息不收本金的玩法,可以读一下银行抵押贷款每月只还利息吗这篇解析,里面把这类产品的计息方式拆得更细。
不过市场上同样有先息后本的信用产品,信用贷款先息后本有哪些银行这篇里列过不少真实在做的机构,借款人朋友可以对照着看。
同样借100万,三年账摆在这算
按2026年11月北京贷款市场里房产抵押经营贷的主流利率年化3.0%测算,同样借100万,期限3年,两种方式的差距一目了然。
| 测算项 | 等额本息 | 先息后本 |
|---|---|---|
| 每月还款 | 约29,080元 | 约2,500元 |
| 三年总利息 | 约4.7万 | 9万 |
| 到期还本 | 无 | 一次性还100万 |
同样利率,先息后本的总利息接近等额本息的两倍,因为100万本金整整多占用了三年。期限拉到10年差距更大,按年化3.5%算,等额本息总利息约18.7万,先息后本满打满算要35万,越往后拉得越开。
这里用的是2026年市场行情,据中指研究院发布的个人房产抵押贷款利率解析,房产抵押经营贷年化普遍在2.8%到4.0%之间,工行北京个别支行优质客户能到2.3%附近,具体以各银行实际审批为准。
别忽略一点,先息后本的报价往往更高
很多借款人以为两种方式只是算法不同,利率是一样的,实际情况是北京贷款市场上多数银行对先息后本的定价会略高一些。原因在银行的风险定价逻辑,先息后本到期一次性还本,对借款人期末资金实力的要求高,资金风险高于逐月摊还,报价通常会比等额本息高出零点几个百分点。
换句话说,先息后本不但总利息的算法吃亏,单价本身可能还贵一截,两头叠加,长期用款的成本差距比测算表上还要大。办理北京贷款时,让客户经理把两种还款方式各报一个价,再放进表格里比,比凭印象选稳妥得多。
什么情况下先息后本反而划算
判断公式其实很简单,就看这笔北京贷款在借款人手里的回报率能不能跑赢它本身的利率。
跑得赢,先息后本划算。100万本金全程留在生意里周转,哪怕年回报只有8%,扣掉3%左右的利息还净赚5个点,等于银行的钱在替生意打工。
跑不赢,等额本息更省。借来的北京贷款拿去装修、买车这类消费,花出去不会生钱,早还本金少付利息才是正经账。
还有一个前提必须掂量,到期那笔100万本金从哪来。经营回款、货款、续贷安排,总要有一个落实的来源。不少银行审批先息后本时会重点看借款人到期还本的实力,储备不足可能被降额度,甚至要求追加担保,这一点在申请北京抵押贷款时尤其明显。
北京抵押贷款和北京信用贷款分别怎么选
北京贷款产品这么多,逐个对比太费劲,钱云路经理按常见品类做了张表,借款人朋友直接对号入座。
| 贷款类型 | 推荐方式 | 理由 |
|---|---|---|
| 房产抵押经营贷,短期周转 | 先息后本 | 月供低,资金全压生意,回款后一次结清 |
| 房产抵押经营贷,长期用款5年以上 | 等额本息 | 无到期还本压力,总利息可控 |
| 北京信用贷款,个人消费用途 | 等额本息 | 金额小期限短,本金留着不生钱 |
| 企业税贷发票贷,1到3年 | 先息后本 | 配合经营回款周期,月供压力小 |
| 房贷按揭 | 等额本息或等额本金 | 期限长,先息后本尾款压力太大 |
| 短期过桥周转 | 随借随还 | 用几天算几天,最省 |
2026年新规之后,比价方式变了
2026年8月1日起,个人贷款业务明示综合融资成本规定正式施行,银行、消费金融公司、小贷公司发放个人贷款,都要给借款人一张综合融资成本明示表,利息、担保费、服务费逐项列明,统一折算成年化水平。工、农、中、建四大行公示的个人消费贷和经营贷年化上限都是6%。
9月30日起金融产品网络营销管理办法也落地了,低利率、秒到账这类宣传词被明令禁止,借款人朋友再看到月息几厘的广告,心里要先打一个问号。
对借款人朋友来说,以后在北京贷款市场比较两种还款方式别再看广告词,直接看明示表上的年化综合融资成本,把担保费、服务费全算进去再比,这样得出的结论才作数。
这三个地方最容易多花钱
下面这三个地方,是钱云路经理见过的北京贷款借款人最容易多花钱的地方。
一个是续贷过桥。三年期的北京贷款到期要归还全部本金,回款没跟上就得借过桥资金,过桥费按天算,十几天的成本可能顶得上一个月利息,签约前要问清到期如何续贷、能不能保证续贷。
一个是提前还款违约金。部分抵押贷合同约定三年内提前结清要收剩余本金1%到3%的费用,先息后本想中途一次还清同样要看条款,抵押贷款提前还款有违约金吗这篇钱云路经理写过规则,签之前翻一翻不吃亏。
还有一个是名义月息。月息3厘听着低,加上服务费、担保费之后实际年化可能翻倍,8月新规之后可以直接要求机构把综合年化写进明示表,白纸黑字才算数。
回到开头那个问题,北京贷款等额本息和先息后本哪种更省钱,答案取决于借款人朋友的钱怎么用。收入稳定长期还,选等额本息,总利息最少。做生意有回款周期,选先息后本,前提是到期那笔本金有落实的来源。拿不准用多久,随借随还比什么都省。签约之前,让客户经理把这笔北京贷款两种方式的月供和总利息各打一张表,再对照综合融资成本明示表看一遍,这笔账算明白了再落笔。以上就是北京贷款还款方式选择的内容了,希望钱云路经理的解答对每一位借款人朋友有所帮助,让您贷款变得更简单!
标签: 北京抵押贷款 北京贷款 北京信用贷款 贷款利息
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「北京贷款等额本息和先息后本,哪个更省钱?100万三年账算清」的讨论与经验分享: