

办理经营贷被一家银行拒了,还能换别的银行吗?
作者:钱云路经理 发布日期:2026-11-02 13:23:25 更新日期:2026-11-02 浏览次数:823
抵押经营贷款这两年利率一降再降,北京不少银行的年化已经做到2.5%起,申请的企业主多了,风控也跟着收紧,被拒这件事比前两年常见得多。经营贷款在一家银行吃了闭门羹,很多人心里马上冒出两个念头,难道自己的资质出了问题,换个银行还有机会吗。那么,办理经营贷被一家银行拒了,还能换别的银行呢?下面北京贷款公司钱云路经理结合2026年最新的政策口径,为各位借款人朋友详细解答,希望对大家有所帮助,让您贷款变得更简单!
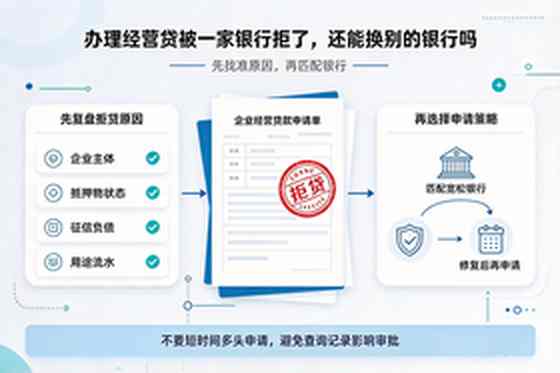
一、能换是肯定的,但先分清被拒的原因属于哪一类
很多借款人朋友以为银行之间会互通拒贷信息,其实各家银行只用同一份征信报告做独立审批,征信上面不会写哪家银行拒绝了放款,只会留下一条贷款审批查询记录。真正决定第二家银行通不通过的,是你被拒的那条原因属于哪一类。这笔经营贷款被拒的账,要算在自己名下,才算得明白。
| 类型 | 常见情形 | 换银行的把握 |
|---|---|---|
| 软性问题 | 材料不全、流水不足、负债略高、查询偏多、执照或房龄不符合该行准入、额度没批到理想成数 | 换一家口径更匹配的银行,通过率明显不同 |
| 硬性问题 | 当前逾期未结清、连三累六、失信被执行、房产查封、企业列入经营异常、行业属于禁入范围 | 换多少家结果都差不多,必须先修复 |
2026年以来银行普遍升级了穿透式核查,空壳公司、虚假流水、包装材料一旦被识别,在所有银行的通道都会一起收窄。所以硬性问题没有捷径,软性问题才有得选。办经营贷款之前先给自己归个类,属于哪一类,决定了后面所有的动作顺序。
二、各家银行的准入差别,正是换行的空间
企业经营贷款在不同银行手里完全是两套标准,同样一份资质,在大行过不去,到股份制银行或者城商行可能正好落进舒适区。北京贷款市场上几个核心维度的常见差异,给各位借款人朋友列出来参考。
| 维度 | 偏严的银行 | 偏松的银行 |
|---|---|---|
| 营业执照年限 | 多数要求注册满1年,近期法人变更从严 | 部分股份行、城商行接受注册满6个月 |
| 住宅房龄 | 国有大行普遍控制在30年以内 | 不少股份行放宽到35年,个别可达40年 |
| 历史逾期 | 近两年连三累六基本不接 | 部分银行只要当前无逾期就有得谈 |
| 征信查询 | 半年硬查询超过3次就容易停住 | 不少城商行放宽到半年6次 |
| 经营流水 | 要求月均流水覆盖月还款额2倍 | 接受合同、订单、纳税综合佐证 |
以上口径各家支行执行时有弹性,具体以银行官网和经办网点公示为准。另外提醒一点,2026年服务业经营主体贷款贴息政策延长到了12月31日,符合餐饮住宿、养老托育、文旅体育等领域的经营主体,新发放贷款能拿年化1个百分点的财政贴息,单户贷款规模上限1000万元。换个银行,不光是通过率的问题,还可能直接把融资成本降下来。
这张表也解释了为什么经营贷款被拒之后死磕同一家银行意义不大。你缺的往往谈不上资质差,只是没找对看这份资质的角度。申请企业经营贷款和找对象是一个道理,条件本身没问题,不匹配才是真正的拦路石。
三、换行之前,先把这三件事做完
第一件,问清真实拒因。别停在系统没过这种模糊说法上,直接找客户经理确认大概拦在征信、负债、流水还是抵押物哪一块。问不出来,就自己拉一份详版个人征信和企业信用报告对照看,看清楚这笔经营贷款到底差在哪一格。
第二件,按自查清单过一遍。近3个月硬查询几次,点过测额度也算;信用卡使用率多高;名下网贷几笔;企业负债率、对公流水、纳税评级什么水平;房产评估价和想要的抵押经营贷款成数差多远。哪一项亮红灯,哪一项就是下一次申请经营贷款被拒的同一个坑。
第三件,给征信留出静置期。如果拒因跟查询偏多有关,先停掉一切新的经营贷款申请、信用卡审批和测额度动作,让近3个月的查询密度自然稀释,这是很多借款人朋友最容易省略的一步。
四、隔多久再进件,对号入座
风控上有个参考界限,近1个月硬查询超4次、近2个月超3次、近3个月超6次,多数银行就会直接警惕。在这个界限之下,不同拒因对应的等待节奏也不一样。
| 拒贷原因 | 建议等待 | 等待期间做什么 |
|---|---|---|
| 仅查询偏多 | 1至3个月,走大行等满3个月 | 停所有信贷申请,不点测额度 |
| 网贷多、负债高 | 3至6个月 | 结清小额网贷并注销额度,信用卡使用率降到七成以内 |
| 轻微逾期已结清 | 结清后3至6个月 | 保持零新增逾期 |
| 连三累六等严重逾期 | 6至12个月起步 | 先养征信,再优先试抵押类 |
| 对公流水不足 | 养3至6个月 | 经营收入走对公账户,备齐合同、发票、订货单 |
| 房龄或估值不达标 | 可以马上换行 | 找接受老房或愿意降成数的银行 |
| 材料不全、用途不清 | 补齐即申 | 重写资金用途,附真实购销合同 |
短期连申3家,征信上挂3条贷款审批查询,下一家银行风控很容易判定资金紧张,经营贷款审批最看重的就是近几个月的查询密度。同一类材料反复提交,第二次被拒的概率比想象中高得多。
五、往哪个方向换,比换本身更重要
北京贷款市场的银行分层比较清晰。国有大行利率低,但2026年以来审批趋向掐尖,经营贷款的通过率明显向优质主体集中,对经营扎实度和征信洁净度要求更高;股份制银行产品灵活,对轻微瑕疵保留线下沟通的空间;北京银行、中关村银行和各家农商行对本地小微、科创和专精特新企业有专项产品,准入相对友好。
有一个思路常常比换行更管用,就是换产品。同样是经营贷款,税贷看纳税等级和金额,发票贷看开票量、对查询和负债稍微宽容,商户贷看收单流水,抵押经营贷款看房产加经营真实性、对征信容忍度更高。信用类走不通,名下有北京房产就可以切到抵押经营贷款;大行拒了税贷,转投城商行的发票贷,往往比在同一家银行反复纠缠有效。
优先选有业务往来的银行也值得记住,办企业经营贷款时,对公账户、代发工资、日常结算所在的银行,对你的经营数据更熟悉,经营贷款通过率通常比陌生银行高一截。正式进件之前,先让客户经理或者正规顾问做一次不查征信的资质预审,确认匹配了再递材料,一次只投一家,拿到结果再走下一步。
六、续贷被拒和首次申请被拒,走两条不同的路
首次申请抵押经营贷款被拒,按上面的顺序诊断、修复、匹配就行。老贷款到期续贷被拒,处理顺序完全不同。第一步找原银行谈无还本续贷、展期或者部分还本续贷,成本最低,征信影响也小,这个动作要在到期前30至45天启动,别等到逾期才开口。
原银行确实续不上,再评估跨行置换,需要过桥资金结清旧贷、解押、新行重新抵押,把垫资费加新贷利息一起算清楚再动。经营贷款到期可以续贷吗这篇里把续贷的评估维度写过一遍,可以配合着看。直接逾期是最差的选项,逾期记录一上征信,后面所有银行都会重新掂量。
七、这些动作会让第二次申请也黄
一周之内连申3家,查询爆炸,越申越难。找中介包装流水、虚构合同,2026年穿透式核查下被识破的可能性比往年高得多,轻则当场拒贷留记录,重则被抽贷要求一次性结清,甚至涉及骗贷。
还有一类新骗局值得单独提醒,有人打着包办财政贴息的旗号收费。按2026年8月四家大行公告的口径,贴息业务由银行直接办理,不委托任何第三方,也不收取任何费用,符合条件的话银行会主动报送审核,企业自己一分钱不用花。凡是收钱帮你办贴息的,都是冲着那笔手续费来的。
资金用途这条红线也要守牢,经营贷资金只能用于企业经营周转,违规流入楼市股市是高频拒贷原因,即使放款后被查到同样会抽贷,抵押经营贷资金回流会有什么后果里写过真实代价。申请企业经营贷款时表格里问近半年是否被其他银行拒贷,也别隐瞒,银行自己查得到,撒谎反而减分。
几个高频疑问
被拒记录会在征信上显示吗。不会显示拒贷两个字,只留一条贷款审批查询记录,下一家银行看到的是查询次数,看不到被拒历史。
换银行会不会越换越花。同时只进件1至2家就不会,广撒网式申请才会把征信弄花。
执照刚满半年有机会吗。有机会,部分股份制银行和城商行接受注册满6个月的企业,但近期变更过法人的主体多数银行会再要求等一段时间。
抵押经营贷款被拒后信用贷还有戏吗。反过来更常见,信用经营贷被拒后切抵押经营贷款通过率更高,因为抵押类对征信的容忍度本来就高。
北京贷款市场上哪家银行最容易批。没有标准答案,同一家银行不同支行、不同月份的额度松紧都不一样,2026年经营贷款整体向经营真实、征信干净的主体倾斜,与其问哪家好批,不如先把自己的材料打磨到位,再按第五节的方向去匹配。
被拒之后要不要马上找中介。先自己弄清拒因,正规机构的作用是帮你匹配产品和预审材料,任何承诺百分百包过、收费改流水的,直接排除。
同一家银行被拒后多久能再试。至少间隔6个月,而且要带着新的材料去,拿原样材料二次进件,大概率还是同一个结果。
写在最后
被一家银行拒绝,说明的是这一家、这一刻、以这套材料不匹配,说明不了整个北京贷款市场对你关门。经营贷款的可选项比多数借款人朋友以为的多,抵押经营贷款做不了还有税贷、发票贷、商户贷这些路,大行进不去还有股份制银行和城商行。把拒因问清楚,把该修的修完,把查询养淡,再挑一两家口径匹配的银行精准进件,比连试十家都管用。经营贷款这件事,每一次申请都是一次征信消耗,省着用,用在刀刃上。如果拿不准自己属于哪一类,可以对照经营性贷款条件和要求有哪些先做一轮自查,也可以带着征信报告找北京贷款当地的正规机构做一次不查征信的预审,把方向定准再出手。
标签: 企业经营贷款 经营贷款 北京经营贷款 抵押经营贷款 续贷
重要提醒⚠️:本文根据北京地区贷款机构官方网站公开信息,网络信息收集和实操北京贷款成功案例经验归纳梳理,不等同于官方承诺标准,具体以贷款机构官方公示的最新政策为准,本文仅供大家学习参考!
精选贷款·正规持牌


💬 读者互动
关于「办理经营贷被一家银行拒了,还能换别的银行吗?」的讨论与经验分享: